囲碁と素数

Igo and prime number

第33回 富士山の宝永山登山

富士山は20年以上前に2回登った。70才を過ぎた今は、富士登山は周りに迷惑をかける以外の何物でもないので、宝永山に登ることを思い立った。しかし、この考えが少し甘かったことは後にわかる。7月の末、静岡県側の富士宮登山口の五合目まで富士宮からの富士急バス(第一便)に乗り、五合目での入山登録を済ませ朝8時20分頃に出発。宝永山の方に向かう水平の樹林帯の道を進む。途中、ブルドーザー道を越えて行く。樹林帯を抜け、宝永第二火口縁に出る。次図の地理院地図の3D表示で下の中央にある火口縁がそれである。

宝永山
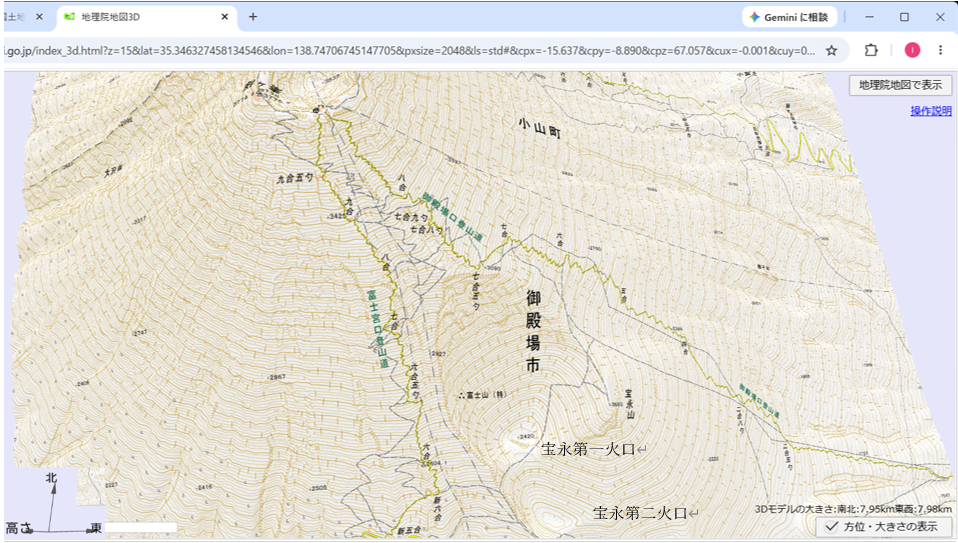
地理院地図の3D表示

火口縁からザレ場の登りが始まる。しばらく登ると、六合目の宝永山荘からの道と合流する(こちらの道を使う人が多い)。次の地図は、今回(今夏から)ダウンロードして入山証を得るために使った富士山navi(静岡県)の地図になる。下側の茶色い丸が現在地になる。5分下ると、宝永第一火口の底に出る。ここは、1707年(宝永4年)の宝永大噴火の際の火口になる。ここから下の地図によると45分で火口の上の稜線に出ることになっている。3回のつづら折りの登山道になっている。ここで、登山者について説明しておくと、圧倒的に下山者が多い。宝永山に向かっていると思われる登りの登山者は極わずかである。火口の底の付近では落石に注意との看板もあった。火口の底からは第二火口縁からのザレ場よりも火山礫のザレの度合いは、さらに増して一歩登る毎に半歩沈み落ちるのを何度も繰り返し、10cm足を進めるのがやっとという状態になる。下山者は「須走」の状態で、乱暴な下山者は1mも登山道の礫を押し下げながら走り下って行く。このような登り下りが共存する一般登山道を未だかつて歩いたことはない。落石のあるような急な壁と異なり、登山道は火山礫が積もり、ザレの集積になっている。第一のつづら折りの地点までの登りが長く、大変であった。この間、高齢の夫婦のような組と中年男性の二人組を追い越したが、彼らと同様私もへとへと。ここで道は「く」の字に折れるが、その上を見渡し、このザレ場を越せるか断念することも考えた。
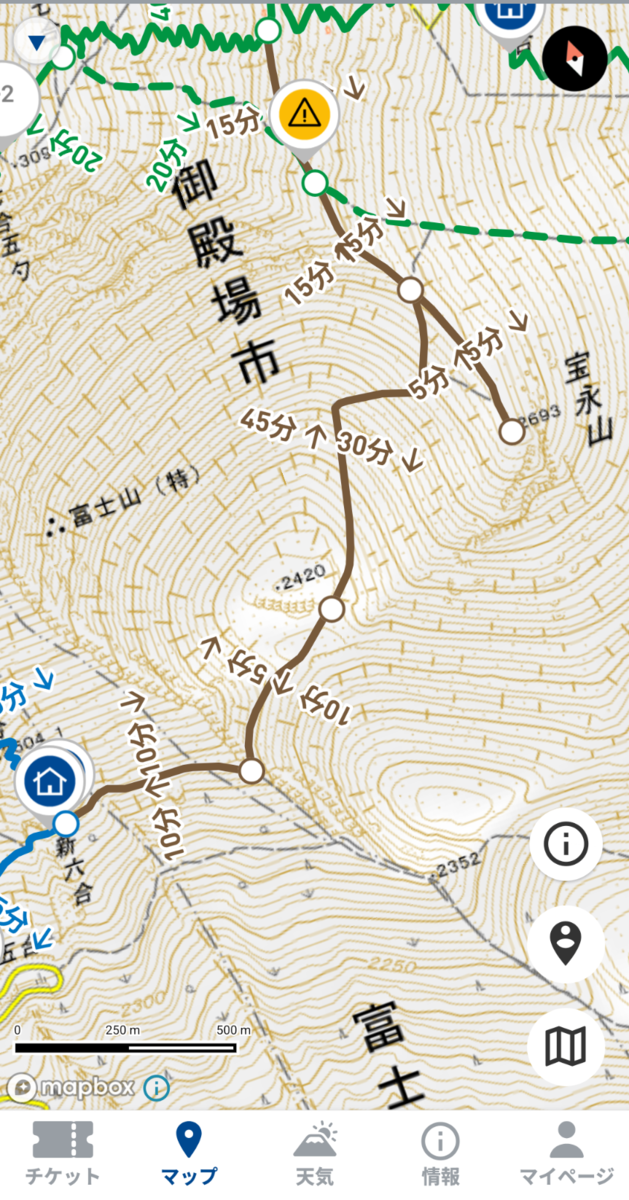
富士山navi この地図上に、登山当日は水色の点で現在地が表示された。

日本人の登りの登山者は、宝永山が富士山の中では楽だと騙されて来ているのだと思うが、欧米からと思しき若い登山者が数人追い越していった。いずれも単独行で若く、身軽に見えたが、なぜこの登山道を行くのかは不思議。長く休憩した後、くの字の道に入った。前より短い区間だがなかなか進めない。ここでも欧米人が一人抜いて行った。極度に疲れ第二のつづら折りの地点に来た。ここでも長く休憩し、いよいよ断念するかどうか迷っていたが、抜いて行った欧米人が立ち止まり長くスマホか何かを見ていた地点に注目した。そこは次のつづら折りの地点のように見えた。そこを目指して登って行った。相変わらずザレ道は続き、中年男性の二人組はかなり下の方にいたが、ふと、宝永山頂の方からの道で下山してくる人がいた。その人が、先程の欧米人の地点まで来ていたので、そこまで気力を振り絞る。その地点はつづら折りの分岐点で、火口壁の稜線へ富士山頂の方向へ行く道(左)と宝永山頂に直接行く道(右)の分岐点になっていた。火口壁の稜線からは急な崖があり、落石防止のためもあるが、右の道は特別に宝永山頂へ行く登山者のための道であった。そのため、ザレ道のザレ度合いがかなり低く。礫も冬場に下に落ちていったのであろう。そのことが分かり、気力を回復し、余り時間もかけずに宝永山に向かう火口壁の稜線へ登り切った。
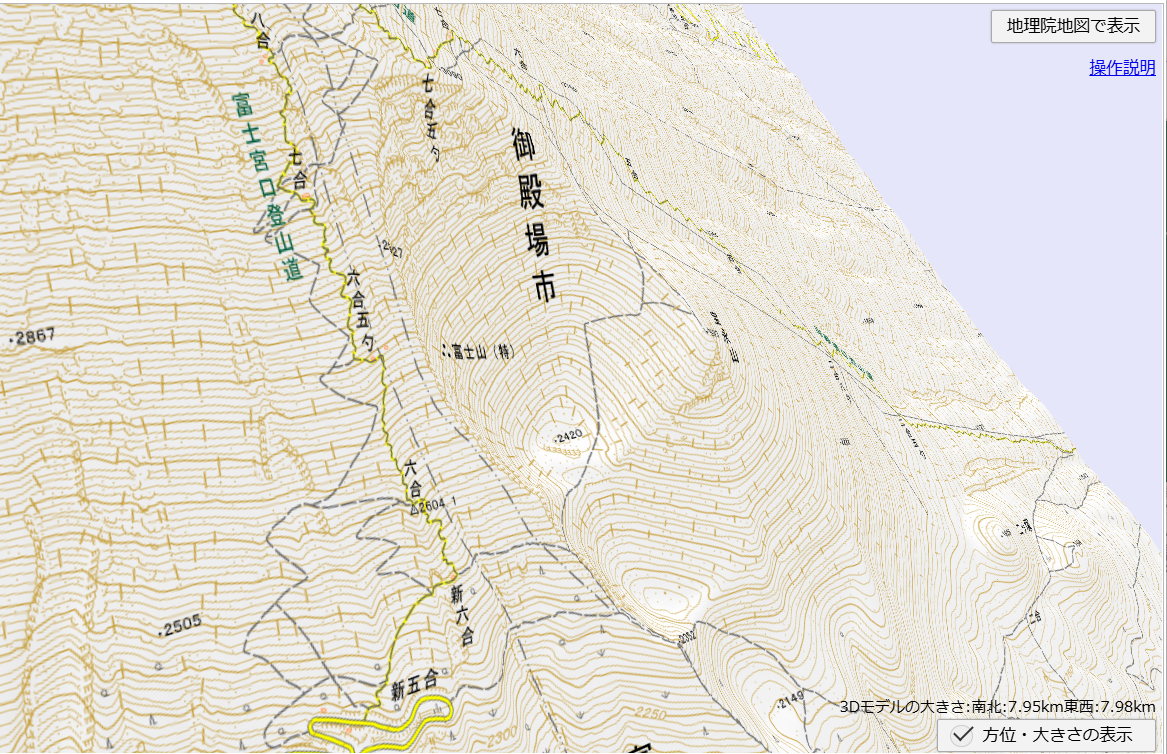
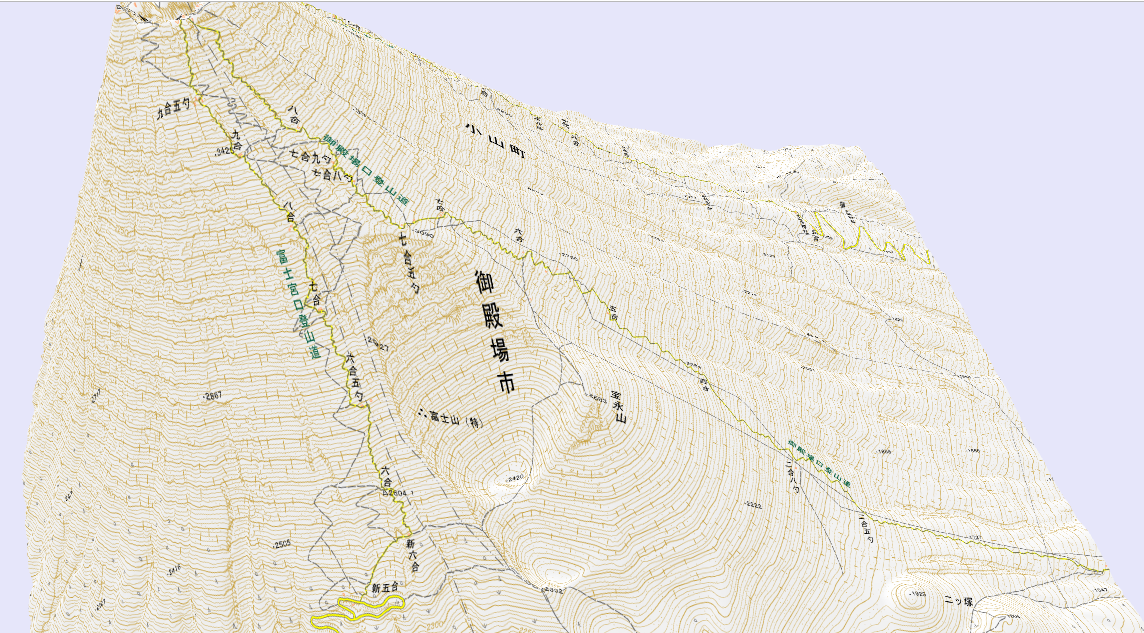
前の3D図の宝永山付近の拡大図

図4

この図は、前図の高さ(標高)方向の倍率を2倍にして、蟻地獄を強調した図。上端は、富士山頂。蟻地獄の上端は七合目を越える高さにあり、蟻地獄の上部で富士宮口登山道と御殿場口登山道を横断する道は断崖ゆえに設定できない。これが宝永山頂への登山路が下から登るには、宝永第一火口の底からのスバシリの道しかあり得ない理由になる。
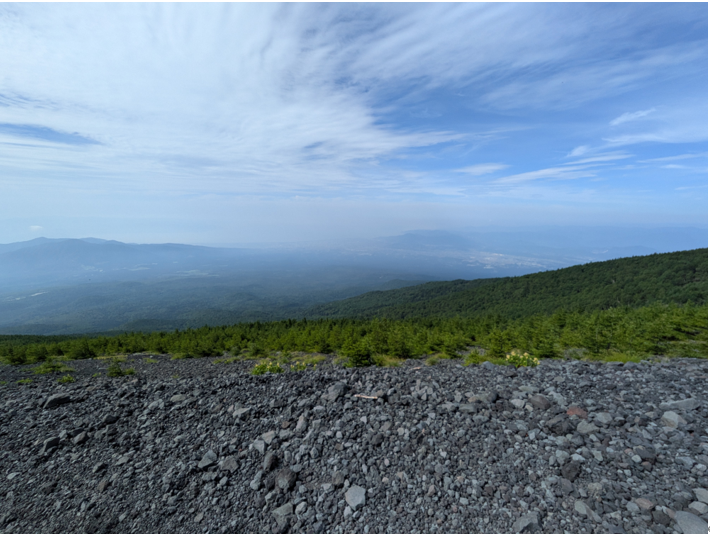
朝は晴れていて、雲もなかった。駿河湾の方向も見えていた。宝永第二火口縁辺りから。

図6

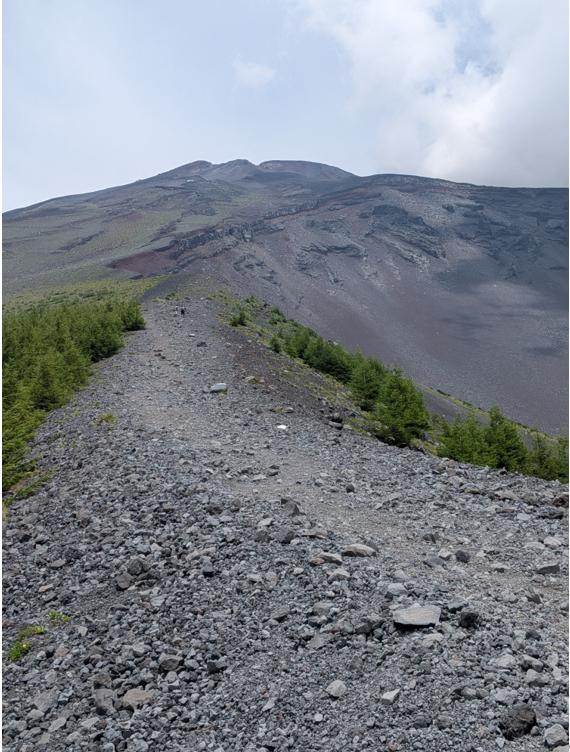
富士山頂を臨む。この地点は、宝永第二火口縁のザレ場の登りなので、ザレの程度はまだまだだが、宝永第一火口の底からは、上の写真の道の端の斜面のような感じのザレが始まる。
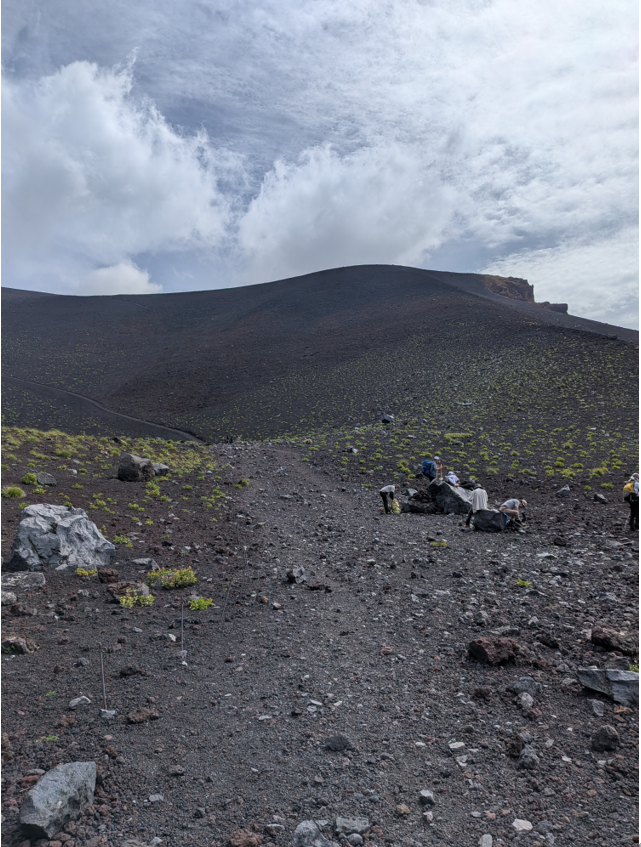
宝永第一火口の底から宝永山頂を見る。
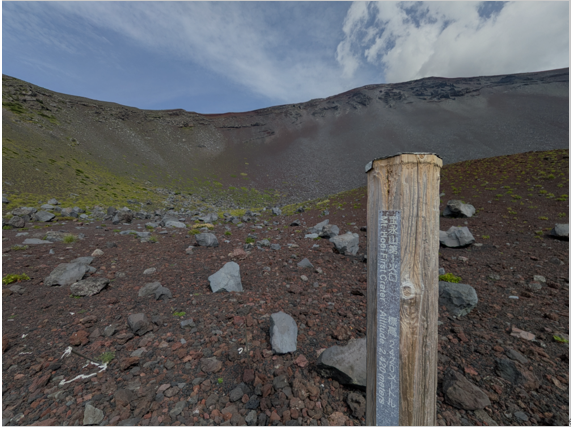
宝永第一火口の底

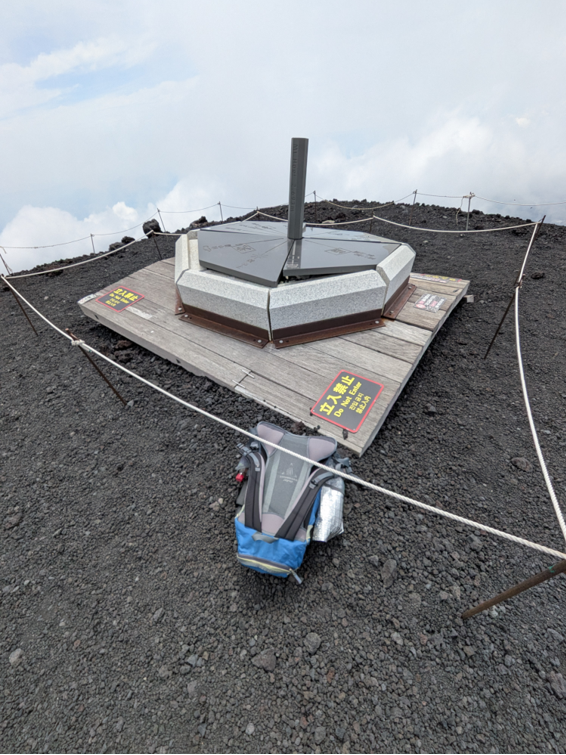
宝永山山頂

宝永山山頂に着いた頃には、雲もだいぶ出て来たので、長居をせず下山を始めた。

六合目の宝永山荘への方向の道との分岐では、当初は山小屋の富士宮焼きそばを食べに寄る予定だったが、止めた。登山靴が完全に壊れかけ、富士山の下山道を歩くのに気が引けたから。朝と同じ樹林帯の道を引き返し12:20頃に五合目に戻ってきた。出発から4時間ほど経過。

登山前にYoutubeで見た動画では5時間ほど時間をかけていたものもあり、簡単に登れる宝永山との違いを感じていたが、その背景にある実体はこういうことだった、というのがよく分かった。つづら折りのザレ道での蟻地獄、砂(礫)地獄は動画に撮る気力も無くすほどの難行苦行である。

五合目からの下山の富士急バスは13:00に出発して、富士宮に戻った。


下の写真が家に戻ってきた登山靴の状態。靴底もほとんど剝がれ落ちかかっていた。
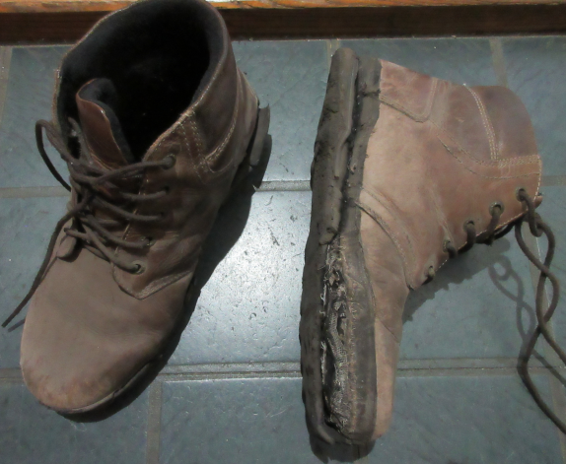
図10

この登山靴は、私が30才になる前に買ったもので、既に40年以上も経っているので、こうなっても不思議ではなかった。前夜ホテルで持った時に、何か軽いな、やわらかいなと、感じていた。大学生で北アルプスの表銀座の縦走をした時には、昔の人は知っているキャラバンシューズという青色の軽登山靴を履いていた。それは高校の時の学校の北アルプス白馬岳の登山行事のために買ったものだったが、その縦走の最後に縫い目が擦り切れて壊れてしまった。その後、友達のお古の登山靴をしばらく使い。その後に買ったのが、現在の3代目の登山靴になる。時代は変わり、登山ブーム、百名山ブームが起き、それにともない登山道具、登山ウエアのメーカーも新しく増えた。私は、時代に取り残され、今でも現役で使っているのは40年前のレインウエアとザック(これは買い替えた。Zugspitze)だけ。昔の定番のニッカズボンもとうにはけなくなり、ジーンズで登っている。新しいメーカーの登山ウエアは買ったことがない。

ただし、もし、今回ストックを持っていたならば、難行苦行がどの程度軽減されていたのか、どうかはわからない。

百名山の中で私が登ったのは、2回登った槍ヶ岳、剣岳、富士山を重複して数えても、奥穂高岳、宮之浦岳、赤岳、立山他の20数個くらいのもの。残念ながら、登山を含めて、日記のたぐいの記録を残してこなかったので、いつ、どの山に登ったかの記録はない。年金生活に入ってからは、人に迷惑をかけるので登山は止めて、散歩だけにしている。しめくくりとして、計画した今回の宝永山が、登頂断念にならずに、頑張れたのは、これまで登頂断念が一度もなかった私としては、72才の記念となった。


旅のまとめ

時間が前後するが、富士宮の富士山本宮浅間大社に登山前日の夕刻に参った。全国にある浅間神社の総本山であり、富士宮はその門前町になる。富士山頂上には奥宮がある。壮大な鳥居は遠くからでも見える。暑い日の夕刻であったが、広い境内に隣接した湧玉池は神田川/潤井川/富士川とともに涼感がたっぷりだった。富士駅から富士宮を通る身延線は、やがて富士川に沿って北に進み、甲府に出る。今回の旅行では、前日に東海道線の国府津から御殿場線に入り、最初は右に丹沢左に箱根を見て進み(山北)、次に(御殿場)右に富士山、左に箱根と変わり沼津に出た。沼津で途中下車して沼津港まで歩き海鮮丼を食べた(帰りはバス)。

こうして、普段は関東造盆地運動の結果生まれた東側の東京湾のへり(横浜)側から見ている富士山の方向を、富士山の側に来てゆっくり見て来た。

初日は歩数でいえば16,000歩、二日目は20,000歩だが(蟻地獄での一歩をどう計測しているかは不明)、単純な歩数では測れない。標高差300m(五合目-宝永山頂)+270m(宝永第一火口の底-宝永山頂)からも測れない貴重な体験をした。

[夢想ではあるが] もし、強制的に宝永山にもう一度登って来いと言われたら、私は、富士宮口の五合目から、七合目、八合目と何泊か山小屋に泊まり、ご来光を見て、高度順応しながら、最後は朝8時頃に富士山頂を目指す方を、間違いなく選ぶ。新しい登山靴を買い、下山する余力を常に確保していれば(これまでの登山で、ほとんどの場合下山は走ってでも下りられる足の余力は残していた)、たとえ撤退することになっても、そうではなくても、だれにも迷惑をかけずに行ってこれる。富士山naviの地図を使ってそれを想像してみるのも楽しいだろう。
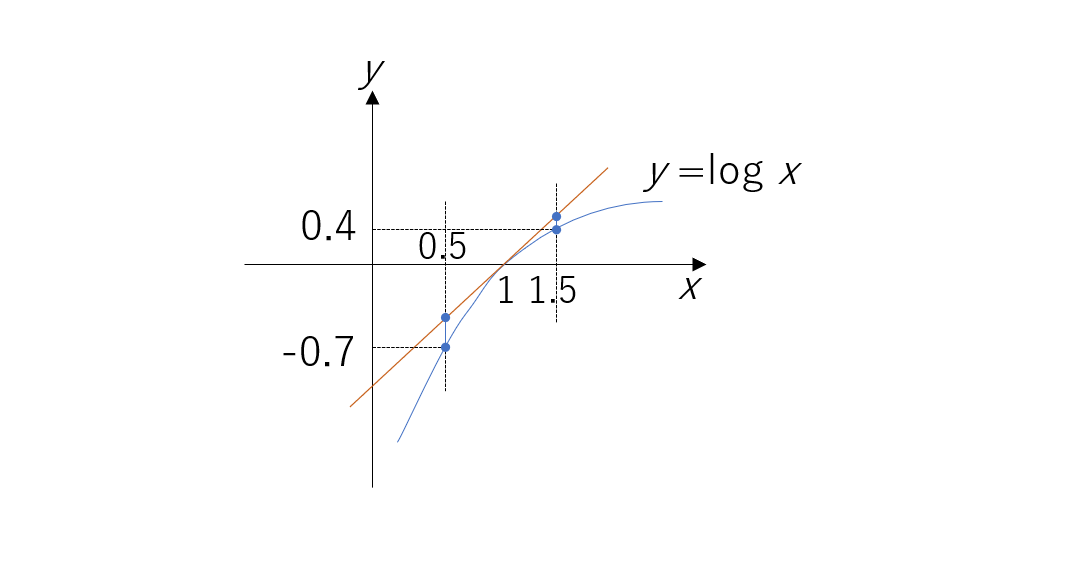
 

第32回 地域社会

ある自治会

 趣を変えて、ある仮想の自治会での幹事会の1年を振り返ってみたい。

400戸ほどの住民をかかえる集合住宅、マンションの自治会だが、近年自治会を抜け(50戸ほど)、管理組合だけに入る住戸・住民も多い。

輪番で回ってきた新任の幹事は、各部と三役に分かれているが、先ずは役割に慣れようとしながら、最初の大きな行事である夏の納涼祭に向け動き出す。自治会費の集金や毎月の回覧物を担当の各階に幹事が配り回るのも主要な仕事になる。ようやく納涼祭が無事に終わり、終わってみると反省会として、この100万円もの赤字が出る事業を80万円少しの自治会費の収入でどうやって続けていくかという話し合いになる。過去の繰越金で赤字を埋め、続けて来たものの継続可能かという財政問題がある。一方、第二の大きな行事でもある秋の防災訓練が控えている。この担当の防災防犯部長をしている立場上、また、防災を専門とする委員会の事務局を自動的に務める仕組みにもなっていて、一番忙しい時期になる。この委員会が大変で、毎月の幹事会の直前の時間帯に委員と各部の部長を集め委員会を行う。委員会の議長を務め、会議案内と議事録の作成を含め議事を進行し、かつ、それを直後の幹事会に報告する仕事がある。

 さて、防災訓練では、住民の避難訓練や消火器訓練、AED訓練といった毎年恒例のものと防災委員会が主体となる大地震を想定した災害対策本部の立ち上げ訓練も行う。その災害対策本部の行う非常時(大地震)の対策として簡易トイレが尽きてしまった時のトイレ下水の調査対策を今期議論していたために、議論が広がり大事(おおごと)になった。また、防災訓練に合わせて、非常時に援護の必要な、高齢や身体状況、一人暮らしのお宅を想定して、住民アンケートを取り要援護の状況と逆に援護ができる世帯を聞き、要援護と援護者の組み合わせを行う。この組み合わせの結果を通知して、災害対策本部の使うファーストミッションボックス(災害対策の初動、手順と対策に必要な情報・書類を入れたもの)にもこの情報を保管する。そうこうして、無事に防災訓練を終え、災害対策本部の立ち上げの反省をしているうちに、ようやくトイレ下水の対策に必要な資材、工具が用意できた頃、期末も近づいて来て、今度は備品の棚卸しが始まる。自治会の性格上、備品の大部分は防災関係の備品になる。市の補助金を受け購入して、入れ替える非常水食糧品も含め期末までに棚卸しを終える。納涼祭に関する住民アンケートもようやく配布され(赤字の大きさが目立たないようにし、継続賛成派の意向が感じられる)、引継ぎま近になった。

15年以上前

 ここで、振り返り。当初、一年幹事をやりながら、かねてからの疑問について考えようと思っていた。今から15年以上前の自治会、幹事会で設置された隣接する公園内のバスケット・ボードの遊具について。設置したのは区の土木事務所だが、元々の木の別の遊具が古くなり取り換えを要望したのは自治会であった。木の遊具が何故かバスケット・ボードの遊具に変り設置された。おかげでボード遊具を使うバスケット騒音問題が発生した。そして、4年ほど前についに有志住民による騒音改善運動が起こり―実は、私はその具体的な詳細を非常によく知っているのだが―、土木事務所に直接働きかけ(自治会を通してではなく) バスケット・ボードを子供用で、かごも金属一体成形の遊具に立て替えられた。

このような、本来住民の権利を守るべき自治会が住民の住環境を自ら悪化させる決定を幹事会においてしてしまう行為、改善運動の助けにもならず被害を受ける有志住民(自治会員)の直接の行動で取り換えられたこと。このことから以前から、自治会・幹事会に対しては疑問・不信を抱いていた。一年幹事をやり幹事会での議論に参加して、過去に起きた幹事会での事件(?)が、本当に有り得たのか考えていた。結論は、起こり得て不思議ではなかった、というのが正直なところ。もちろん、幹事会を構成する人達の見識、意識によるものではあるが。

15年以上も前の当時の幹事会は、最初に提案した公園内の場所の近くの住民(自治会員)から、反対の意見を出されて数か月後に公園内の別の場所に変えた。この公園は、4棟ある自治会の建物の中で1棟の前に隣接し、他の2棟とは建物の側面に接している。どのようにこの遊具の設置のことを住民に説明、広報したかは現在では記録が残っていない。結局、次の期の自治会のもとその遊具が建てられた。反対(騒音改善)運動が起こったのは、それから何年も経った後になる。一度できてしまった遊具は、遊具を使う人の権利があるために、撤去するのが難しくなる。騒音改善のため、別の形状のものに取り換えるのが精いっぱいであった。

 この事件と重ね合わせながら、一年幹事会の在りようを考えていた。その感想が先に述べたものであった。自治会は、住民の高齢化の問題も抱えながら続いていく。どう向き合えばよいのか。相当に時間をさかれ、苦労であった自治会役員の一年を終えるにあたって考える。

ついでに

 管理組合の方も述べると、昨年の高市政権の発足後に年末に補正予算が成立した。それからしばらくして、管理組合の窓サッシの取り換え工事で使える補助金の額が、前年度から少し(1割ほど)減額されることが分かり、1月に大きな問題になり、昨年末に続いて2回目の管理組合の臨時総会を開くことになった。(国の補正予算成立から地方の末端に伝わるまで1、2か月。本予算を緊縮にしておいて、わざと補正予算を組み、バラマキすることの弊害。この内閣で改められることを期待したい。予算、財政規律の単年度管理から2年間での管理に改める、という議論・改革が出ている。) 国政の問題ではあるが。国とは比較にもならないが、管理組合にも色々苦労がある。数年前には、ペットの飼育細則を作る話で、規約を改正するか否かが大きな問題にもなった。

マンションの立替えの問題が将来、現実の問題となるまで、現在の民主的、合理的な管理組合、理事会の運営が続いていくかがカギになる。何十年か先の次の世代の課題になる。現実には、高齢化が進み理事会役員の輪番制が、40年来続いてきた7階建ての建物(4棟)のそれぞれの階から毎年役員を出すという方式から、各階を越えたブロック制に変わることになった。役員定員を減らして、輪番で回る母体の数を増やす方式に変わる。これらのことを具体化する来期の管理組合、自治会は、さてどうなるか。

第31回 ブラック=ショールズ方程式、伊藤の理論 その2

前回 その1の最後で、2つの確率微分方程式から dt, dwの係数が一致するとして得られた方程式には、もはや dwが含まれない偏微分方程式として得られたことがわかる。

最後にpとqを求め、それを得られた方程式に代入すると

 aS\dfrac{\partial C}{\partial S}+\dfrac{1}{2}b^{2}S^{2}\sigma ^{2}\dfrac{\partial^{2}C}{\partial S^{2}}+\dfrac{\partial C}{\partial t} = \dfrac{\partial C}{\partial S}aS+r\left(C-S\dfrac{\partial C}{\partial S}\right)

最終的に

 \dfrac{\partial C}{\partial t}+rS\dfrac{\partial C}{\partial S}+\dfrac{1}{2}b^{2}\sigma ^{2}S^{2}\dfrac{\partial^{2}C}{\partial S^{2}}= rC       (25)

これで、ブラック=ショールズ方程式(25)が得られた。


ブラック=ショールズ方程式を解く

次に、この偏微分方程式を解くことについて、話を進めていくが、先に安心して頂くために解を示し、実際に解いた結果を示す。

 C\left( S,t\right) =SN\left( d_{1}\right) -Ke^{-r\left( T-t\right) }N\left( d_{2}\right)         (26)

 C: 時刻 Tで、 K円で株 Sを買うヨーロピアンコールオプション価格

 d_{1}=\dfrac{\log \left(( S/K \right) +\left( r+\dfrac{1}{2}b^{2}\sigma ^{2}\right) \left( T-t\right) }{b\sigma \sqrt{T-t}}

 d_{2}=\dfrac{\log \left(( S/K \right) +\left( r-\dfrac{1}{2}b^{2}\sigma ^{2}\right) \left( T-t\right) }{b\sigma \sqrt{T-t}}

 N\left( x\right) =\dfrac{1}{\sqrt{2\pi }}\int ^{x}_{-\infty }e^{-\dfrac{1}{2}x^{2}}dx

(26)式がオプション価格である、という結果が金融工学の世界に革命をもたらし、ノーベル経済学賞(1997年)に輝いた結論である。思えば、その1の伊藤の理論から始まり、長々と計算、説明して来た後にたどり着いた結果であるが、まだ、偏微分方程式(25)を解く部分が残っている。また、その解き方を説明する中で、結論の(26)式の意味も見えてくる。

この結論、結果自体は、よく知られたもので、次のような実際の株価データを用いて計算した結果(卒論)もある。

実際の株価データを用いたオプション料の計算

なお、(26)式中で、 rは(21)式中で債権Bに用いた利率、 b\sigma は伊藤の公式(11)に現れる株価のボラティリティである。 N\left( x\right) は正規分布の確率密度関数。


偏微分方程式(25)を解くために、まず、この方程式と熱方程式との関係を考える。

 rS\dfrac{\partial C}{\partial S}+\dfrac{1}{2}b^{2}\sigma ^{2}S^{2}\dfrac{\partial^{2}C}{\partial S^{2}}  の部分に注目して

 S\dfrac{\partial }{\partial S}= \dfrac{\partial }{\dfrac{\partial S}{S}}=\dfrac{\partial} {\partial \log S} と見て

 y= \log S とおいてみる。

 \dfrac{\partial }{\partial S} = \dfrac{\partial y}{\partial S}\dfrac{\partial }{\partial y}=\dfrac{1}{S}\dfrac{\partial }{\partial y} =e^{-y}\dfrac{\partial }{\partial y}

よって、

 S\dfrac{\partial C}{\partial S}=e^{y} \left(e^{-y}\dfrac{\partial }{\partial y}\right) C=\dfrac{\partial C}{\partial y}

 S^{2}\dfrac{\partial^{2}C}{\partial S^{2}}=e^{2y}\left(e^{-y}\dfrac{\partial }{\partial y}\right)\left(e^{-y}\dfrac{\partial }{\partial y}\right)C

               =e^{y}\dfrac{\partial }{\partial y}\left(e^{-y}\dfrac{\partial }{\partial y}C\right)

               =e^{y}\left(e^{-y}\dfrac{\partial C}{\partial y}\right)+\dfrac{\partial^{2}C}{\partial y^{2}}

               =-\dfrac{\partial C}{\partial y}+\dfrac{\partial^{2}C}{\partial y^{2}}

なので、

 \dfrac{\partial C}{\partial t}+rS\dfrac{\partial C}{\partial S}+\dfrac{1}{2}b^{2}\sigma ^{2}S^{2}\dfrac{\partial^{2}C}{\partial S^{2}}= rC       (25)

 \Updownarrow( y= \log S )

 \dfrac{\partial C}{\partial t}+r\dfrac{\partial C}{\partial y}+\dfrac{1}{2}b^{2}\sigma ^{2}\left( -\dfrac{\partial C}{\partial y}+\dfrac{\partial^{2}C}{\partial y^{2}} \right)= rC

(25)式のSの偏微分にSがかけられた形から下の、単なるtの1階、yの2階を主要部に持つ偏微分方程式に帰着された。

実際、

 \begin{aligned}U=e^{+r\left( T-t\right) }c\end{aligned}

 \tau =T-t

 x=\dfrac{y+\left( r-\dfrac{1}{2}b^{2}\sigma ^{2}\right) \left( T-t\right) }{b\sigma }

とおくと、(25)の下の式は、さらに

 \dfrac{\partial u}{\partial \tau }=\dfrac{1}{2}\dfrac{\partial ^{2}u}{\partial x^{2}}      (27)

と変換される。

ブラック=ショールズ方程式は変数変換すると熱方程式(27)になる。

このことから、ブラック=ショールズ方程式は熱方程式の解として、先の(26)式のように解が得られる。

熱方程式になったことで、その1のはじめのブラウン運動や長沼の直観的な話にもつながる。

解の特徴を説明したところで、ブラック=ショールズ方程式とその解の話を終わりにする。金融工学への適用に関しては、本論の目的ではない。宿題としていたブラック=ショールズ過程に話を移す。


ブラック=ショールズ過程に話を戻して

前回 その1の途中で、ブラック=ショールズ過程に伊藤の公式を適用した結果として

 x\left( t\right)=x_{0}e^{\left( a-\dfrac{1}{2}b^{2}\sigma ^{2}\right) t}e^{bw\left( t\right) }      (12)

が得られた。この指数関数の増加、減少について考えてみる。

ブラック=ショールズ過程の場合、 e^{at} で増加する株をイメージしている。

実際、最初のexpにはそれが現われているが、その後ろの -\dfrac{1}{2}b^{2}\sigma ^{2} が大きくなると、この指数関数は減少する。この増加か減少かのバランスとその理由について考えてみる。

まず、2番目の変動 w\left( t\right) のexp項の平均は、変動幅 w\left( t\right) が大きい。実は e^{bw\left( t\right) } の期待値は e^{\left(-\dfrac{1}{2}b^{2}\sigma ^{2}\right) t} と同じになり打ち消す。そのため、全体として e^{at} で増加する。変動幅 w\left( t\right) が大きくても、平均は変わらない。

しかし、中央値Medianは、 w\left( t\right) =0 のところで、

Median[  x\left( t\right) ]  =x_{0}e^{\left( a-\dfrac{1}{2}b^{2}\sigma ^{2}\right) t}e^{b \cdot 0 } となり、中央値はノイズ大で減少する。大きいものはどんどん大きくなり、一方、小さいものの数が増え、平均は変わらないが、中央値は小さくなる。極限的には0に向かい、株でいえば、儲ける者が0になる。

本来、株の投資ではその投資先会社の業績などを良く知るプロが行うものであるが、ギャンブル性がある。このリスクをヘッジしてより多くの人達が市場に参入できるようにして開発されたのが上で説明してきた金融商品になる。


別の観点からの説明として、前に±で打ち消すとか±の非対称というような説明があった。

その1にあった、長沼の説明では、±で相殺というのは、ブラック=ショールズ過程を多段にした場合に相殺するがあった。また、±の非対称では、二つのジュラルミン債権と航空機パーツ債権を連動させた場合に曲線の形から出て来た。

同様なことを、±ではなく積の形、つまり、 \log をとった場合の例えば、 \log1.5=0.405, \log 1/2=-0.6931 という非対称で考えてみる。

 x\left( t\right)=100から \pm50 して 和と思う \pm50 の非対称と

積と考えた場合の非対称 x 1.5とx 1/2 とすると、 \log が登場する。

図にすると、曲線 \log のグラフの x=1での接線を引いた図になる。

最終的には、logの凸性、接線の直線の下側に来て、増えても(1.5)減っても(0.5)だが、増加側の場合は増えて押さえつけられているので、わずか0.4の増加。一方、減少側では-0.7も減少していて、差は歴然。この2次近似、2階微分が必要なことが、伊藤公式の本質として現れていて、上記(12)式の指数関数が全体として減少することを説明する。

長沼の本では、伊藤公式の代わりに、テーラー展開や、また、logの代わりに放物線型グラフの連動性、ジュラルミン債権と航空機パーツ債権を連動させた場合の曲線から説明していた。

以上述べたように、種明かしの話を、ブラック=ショールズの偏微分方程式まで解いた後の、最後にもってきたのは、この確率微分方程式の振る舞いの本質、それを定式化した伊藤公式の本質がそこにあること。また、ブラック=ショールズ方程式が導いた結果(金融工学の金字塔)の中で伊藤の理論が果たした役割の大きさも同時に明らかにするためである。

実際、正確にブラック=ショールズ方程式を理解するためには、伊藤の理論、伊藤の公式を理解していることが必要である。

第30回 ブラック=ショールズ方程式、伊藤の理論 その1

確率の話は、地震の問題や経済の話、ミクロ経済、マクロ経済で重要な役割をする。今回は経済にからめて確率、確率微分方程式について考えたい。先ず、マクロ経済については、私はリフレ派の立場をとっていて、景気の気については、現在(2026年はじめ)日本がデフレ経済から脱却して次第に正常なインフレ状態に戻りつつあり、現在の状況は喜ばしい。IS, LMはじめ、少しは(退職後)経済のことも勉強した。一方、ミクロ経済の方では仕事上では直接関係したことは全くないが、確率という意味では金融工学の基本ともいうべきブラック=ショールズ理論は避けて通れない。

そこで、今回は確率微分方程式を伊藤の理論からはじめて、ブラック=ショールズ方程式を具体的に論じることまでを目指して行きたい。

確率微分方程式

確率微分方程式は普通の微分方程式とは違い  dx=axdt+bxdw        (1)

のように、確率的なノイズである w、ブラウン運動(分散パラメータσ2)を含んだ現象を扱うものであるために、その解 xは、確率変数で、関数であるし、その関数の値が確率的に決まるものになる。解 xは、平均と分散をもった確率分布にしたがう。

この普通の微分方程式と違うものを扱う、理論が伊藤積分からはじまる伊藤の理論になる。

この伊藤積分などの具体的なことをわかり易く説明してくれているのが、ウェブ上に

AIciaのVRアカデミアとしてあるので、それを参照させて頂き、その話に沿って進めていく。

(1)式は、一般的な確率微分方程式の中のブラック=ショールズ方程式(後で詳述)に相当するものを示したものだが、それ以外に dt, dwの1次式の中でいっても他にいろいろなものがある。

それらを伊藤積分していく中で、AIciaのストーリー、 dx=bwdw        (2)

が普通の微分方程式に対するふつうの積分と伊藤積分との違いを明確にする例になる。伊藤積分の定義によると、(2)の  x\left( t\right) =x_{0}+\int ^{t}_{0}bwdw = x_{0}+\lim _{N}\Sigma _{i} bw\left( t_{i}\right) \left( w\left( t_{i+1}\right) -w\left( t_{i}\right) \right)

 = x_{0}+b \lim _{N}\Sigma _{i} bw\left( t_{i}\right) \left( \dfrac{1}{2}\right) \left( w\left( t_{i+1}\right) -w\left( t_{i}\right) \right) -b\dfrac{1}{2} \left( w\left( t_{i+1}\right) -w\left( t_{i}\right) \right)

  \times \left( w\left( t_{i+1}\right) -w\left( t_{i}\right) \right) = x_{0}+b \lim _{N}\Sigma _{i} \left( \dfrac{1}{2}\right) \left( w\left( t_{i+1}\right) ^{2}-w\left( t_{i}\right) ^{2}\right) -b\dfrac{1}{2} \left( w\left( t_{i+1}\right) -w\left( t_{i}\right) \right) ^{2}

と、最後の項の右辺は   x_{0}+\left( A\right) -\left( B\right) となり、 \left( A\right)=\lim _{N}\Sigma _{i}\left( w\left( t_{i+1}\right) ^{2}-w\left( t_{i}\right) ^{2}\right)=w\left( t\right) ^{2} ,   \left( B\right)=\lim _{N}\Sigma _{i} \dfrac{1}{2} \left( w\left( t_{i+1}\right) -w\left( t_{i}\right) \right) ^{2}=\lim _{N}\Sigma _{i} \dfrac{1}{2}\left( \Delta w\left( t_{i}\right) \right) ^{2}=\lim _{N}\Sigma _{i} \dfrac{1}{2}\sigma ^{2}\Delta t_{i}  なので

よって、解は

 x\left( t\right) =x_{0}+\dfrac{1}{2} bw\left( t\right) ^{2}-\dfrac{1}{2}\sigma ^{2}t      (3)

通常の bwの積分より  \dfrac{1}{2}\sigma ^{2}t 減る。

伊藤公式 lemma(レンマ、補題)

一般的な確率微分方程式

 dx=f\left( x,w,t\right) dt+g\left( x,w,t\right) dw       (10)

を考えたとき、関数  h=h\left( x,t\right) の値は、次の確率微分方程式

 dh=\left( \dfrac{\partial h}{\partial x}f+\dfrac{1}{2}\dfrac{\partial ^{2}h}{\partial x^{2}}g^{2}\sigma ^{2}+\dfrac{\partial h}{\partial t}\right)dt +\dfrac{\partial h}{\partial x}gdw      (11)

に従う。伊藤公式。これは、全微分と偏微分から証明できるが、証明略。

 h\left( x\right)=x に対して伊藤の公式を使うと、 dx=dh=fdt+gdw となることから、伊藤積分した結果が、さらに微分する(伊藤の公式を使う)ことによって元に戻る、という微積分学の基本定理に相当するものの、確率微分方程式版になっている。

 また、  x=w\,\, (dx=dw), \,f=0, g=1 に対して

 h\left( x\right)= x ^{2} として伊藤の公式を使うと、

 dh=\sigma ^{2}dt+2xdw=\sigma ^{2}dt+2wdw となり、

伊藤積分すると  \int ^{t}_{0}dh=\int ^{t}_{0}\sigma ^{2}dt+2\int ^{t}_{0}wdw

左辺は  h\left( t\right)-h\left( 0\right)= w\left( t\right)^{2}-0

よって、  \int ^{t}_{0}wdw=\dfrac{1}{2}\omega \left( t\right) ^{2}-\dfrac{1}{2}\sigma ^{2}t となり、上記の(3)と同様に導かれる。これは、また、ブラウン運動の  dw^{2}=\sigma ^{2}dt は、伊藤の公式の  \dfrac{1}{2}\dfrac{\partial ^{2}h}{\partial x^{2}}g^{2}\sigma ^{2}dt に結実する、ことを示す。


この伊藤の公式をブラック=ショールズ方程式(1)に適用することにより、x(t)の解が求まる。

なお、(1)のことをブラック=ショールズ方程式と呼んできたが、ブラック=ショールズ過程と呼ぶことも一般的である。次の節からのブラック=ショールズ理論の話とも紛らわしくなるので、その理論の中で扱われる過程なので、ブラック=ショールズ過程と呼ぶのである。

 dx=axdt+bxdw        (1) これを xで割って、

 \dfrac{dx}{x}=adt+bdw

 h\left( x\right)=\log x とおいて、伊藤の公式を使い、さらに  f=ax, g=bx だから

 dh=\left( \dfrac{\partial h}{\partial x}f+\dfrac{1}{2}\dfrac{\partial ^{2}h}{\partial x^{2}}g^{2}\sigma ^{2}+\dfrac{\partial h}{\partial t}\right)dt +\dfrac{\partial h}{\partial x}gdw =\left( \dfrac{ax}{x}-\dfrac{1}{2}\dfrac{\left( bx\right) ^{2}}{x^{2}}\sigma ^{2}\right) dt+\dfrac{bx}{x}dw 

 \rightarrow \, dh=\left(a-\dfrac{1}{2}b^{2}\sigma ^{2}\right)dt+bdw この両辺を伊藤積分すると、

  \int ^{t}_{0}dh=\int ^{t}_{0}\left(a-\dfrac{1}{2}b^{2}\sigma ^{2}\right)dt+bdw=\left(a-\dfrac{1}{2}b^{2}\sigma ^{2}\right)t+bw\left( t\right)

左辺は、 h\left( t\right)-h\left( 0\right)=\log x \left( t\right)-\log x_{0}=\log \dfrac{x\left( t\right) }{x_{0}} なので、

よって、 x\left( t\right)=x_{0}\exp \left( \left( a-\dfrac{1}{2}b^{2}\sigma ^{2}\right) t+bw\left( t\right) \right)=x_{0}e^{\left( a-\dfrac{1}{2}b^{2}\sigma ^{2}\right) t}e^{bw\left( t\right) }      (12)

全体のトレンドを見ると

 a>0 でも  \dfrac{1}{2}b^{2}\sigma ^{2}>a なら、全体的に減少する。

以上で、数学的な準備は終えたが、後から、この解(12)が全体的に減少する理由について考察する。(次回 その2)


ここから、ブラック=ショールズ方程式(1)、あるいは過程が、実際の経済の世界に存在する、とあるヨーロピアン コールオプションの株と債権を組み合わせた商品のポートフォリオ、価格の計算に使われるという話に移っていく。

具体的には、そのとあるヨーロピアン コールオプション C\left( t\right) が

株 S\left( t\right) と債権 B\left( t\right) により

 C\left( t\right)=p\left( t\right) S\left( t\right)+q\left( t\right) B\left( t\right)

となり、 p\left( t\right), q\left( t\right)は数量、一物一価の法則も使い

株S(t)は確率微分方程式(1)そのもの  dS=aSdt+bSdw

債権B(t)はふつうの微分方程式  dB=rBdt

に従うとすることができる。

そこで、 dC=\left( apS+qrB\right)dt+bSdw  (21)

となり、伊藤の公式が使えそうな形になっていることに気付く。


直観的な説明

さて、ここまで書いて来て確率の世界の、例えば、株式や金融市場の中では直接には生活していない人間にとって、この伊藤積分や伊藤公式などの数式がその確率の世界、金融の世界を表わすものですと言われてもピンとはこない。数式にだまされているような気になる。

そこで、少し違った視点で書かれた

「経済数学の直観的方法」長沼 伸一郎、講談社ブルーバックス 2016年

確率・統計編 の本を引用して、直観的な説明を補足していきたい。

物の値段、物価、需要と供給、所得、GDP

金利、等比級数、IS-LM、失業率など

経済には様々な要素があるが、 dx=Adt+Bdw       (11)

は、物事の動きは、一定方向に動いて人間が予測できる部分 Adtと、±どちらの方向にもランダムに動いて確率に委ねるしかない部分 Bdwに分かれる、ということを表現した式になる。

そして、長沼の中級編(172ページ)では、次図のようなパノラマ図として 

ブラック=ショールズ理論(まだ、説明していないが、後述)の直観的な説明図を  \sqrt{dt}で結ばれている中央部(後から説明する)と右側には二種類の異なる債権、ジュラルミン債権と航空機パーツ債権の組み合わせ、ポートフォリオとして説明している。

「経済数学の直観的方法」長沼から転載

(21)式では株と債権のポートフォリオであったが、長沼では、二つの債権の連動性、直線と放物線型の連動性として説明している。

長沼のジュラルミン債権(炭素繊維債権でも何でもよいが)が  dx=Adt+Bdw       (11)   にしたがうとして、それと連動した航空機パーツ債権が  y=F\left( x\right)。あるいは、これらを微小変動の形で表現した場合に  dy=F\left( dx\right) とする。

 F\left( x_{0}+dx\right) のテイラー展開

 F\left( x_{0}\right)+\dfrac{dF}{dx}dx+\dfrac{1}{2}\dfrac{d^{2}F}{dx^{2}}dx^{2}+\ldots

に、(11)を代入して、 F\left( x_{0}\right) は消えるから

 dy=\dfrac{dF}{dx}dx+\dfrac{1}{2}\dfrac{d^{2}F}{dx^{2}}dx^{2}+\ldots 

     =\dfrac{dF}{dx}\left( Adt+Bdw\right)+\dfrac{1}{2}\dfrac{d^{2}F}{dx^{2}}\left( Adt+Bdw\right)^{2}+\ldots      (12)

この式を展開して、整理して見やすくするために、方針として

 dt,  dw の大きさ、オーダーで 、変動の大きなものから整理していくことにする。たとえば、 dt=0.01 と決めてしまって、その場合に各項のオーダーがどうなるのかを見てみる。上の図の左側でも説明しているように、ブラウン運動を考えた場合に拡散半径が時間的にどれだけ拡大するかで、

 dw=\sqrt{dt} となる。つまり  dw=0.1 のオーダー。これらの組み合わせで、(12)を展開したものに現れる項のオーダーは

 dt=0.01

 dw=0.1 

 dtdw=0.001 

 dt^{2}=0.001

 dw^{2}=0.01

 dw^{3}=0.001 などとなる。そこで0.01のオーダーまでを残して、それより小さいものを捨てて(12)を展開すると

 dy=\dfrac{dF}{dx}Adt+\dfrac{dF}{dx}Bdw +\dfrac{1}{2}\dfrac{d^{2}F}{dx^{2}}B^{2}dw^{2}      (13) となる。

そして、右辺の最後の項は  dw^{2}=dt となるのだから、そう書き換えて

 dy=\left( \dfrac{dF}{dx}A+\dfrac{1}{2}\dfrac{d^{2}F}{dx^{2}}B^{2}\right)dt +\dfrac{dF}{dx}Bdw     (14) と書き直すことができる。この式では、yの微小変動 dy が dtと dw の2つの部分にきれいに分かれて書かれる形になっている。

このことは、 x (独立変数)の動きが「一定方向に動いて人間が予測できる部分」と「±どちらの方向にもランダムに動く部分」の2つに分けて書かれているとき、 x に連動する y の動きについても、その dy が(14)式のようにきれいに分かれた形で書けることを示している。

そして、それが1段だけではなく、2段と多段で続く場合にも成り立つ。

次に、前の図の右側のポートフォリオの話、二つの債権の連動性にこのことを適用すると、ジュラルミン債権を x、航空機パーツ債権を  y として、前者のジュラルミン債権の微小変動を  dx=A_{1}dt+B_{1}dw と書いた場合、後者 yのジグザク運動部分 B_{2}dw は、(14)式から

 B_{2}dw=\dfrac{dF}{dx}B_{1}dw となって、 xのジグザク運動に \dfrac{dF}{dx}をかけた形に直接求まる。

したがって、両者(のランダムな動き)を打ち消すのは簡単で、航空機パーツ債権 y を1単位買う一方で、ジュラルミン債権を x をこの係数「 \dfrac{dF}{dx}」単位だけ売っておけばよいことがわかる。


実際のブラック=ショールズ理論

ここで長沼の直観的な説明に、前に出て来ていた(21)式の伊藤の公式による説明を合流させて、ブラック=ショールズ理論、つまり、

ヨーロピアン コールオプションに対する確率微分方程式の適用を進めて行く。

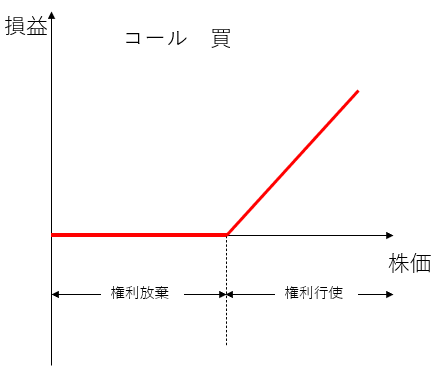
ヨーロピアンは特定の日にという種類の(金融)商品。コールとは、買う。オプションは権利。

図のようなもうけのグラフが得られる。

  1. ヨーロピアン コールオプションの値付けは難しい
  2. 株と債権の値段は簡単
  3. 複製ポートフォリオでは将来の損得一致
  4. 一物一価の法則で価格一致
  5. 複製ポートフォリオの価格を利用してヨーロピアン コールオプションの価格が計算できる。

前に、ヨーロピアン コールオプションについては、

伊藤の公式が使えそうな形になっていることまでは説明してあるが、改めて

具体的には、そのとあるヨーロピアン コールオプション C\left( t\right) が

株 S\left( t\right) と債権 B\left( t\right) により

 C\left( t\right)=p\left( t\right) S\left( t\right)+q\left( t\right) B\left( t\right)

となり、一物一価の法則も使い

株 S\left( t\right) は確率微分方程式(1)そのもの  dS=aSdt+bSdw

債権 B\left( t\right) はふつうの微分方程式  dB=rBdt

に従うとすることができる。

そこで、 dC=\left( apS+qrB\right)dt+bSdw  (21)

となる。

上記3. の複製ポートフォリオの作り方については、

ある時刻 tでは S\left( t\right),  B\left( t\right)をそれぞれ p\left( t\right),  q\left( t\right) もつとする。

  • 時刻 tでは S,  Bをそれぞれ p\left( t\right),  q\left( t\right) もっている。
  • 時刻が t \rightarrow  t+\Delta t となる
  • 株価が S\left( t\right)から S\left( t+\Delta t\right) へ変化する。
  •  B,  Sを売り買いして、複製ポートフォリオの将来の挙動が

ヨーロピアン コールオプションと一致するようにする。

  • 上の売買で p,  qが変化し、 p\left( t+\Delta t\right),  q\left( t+\Delta t\right)となる。

→複製ポートフォリオでは、株価の変化に合わせて pと qが常に調整されて続けている。

(実は、 p,  qは p=p\left( S, t\right),  q=q\left( S, t\right) となる。)


ヨーロピアン コールオプション価格(C)の2つの方程式がある。

(1) 確率微分方程式

株価 S\left( t\right)がランダムな確率的変化をすることを、そのまま確率微分方程式として表現

それに対して、上の C\left( t\right)は、

 dC=○○dt+××dw のように表現されるが、

ただし、その C\left( t\right)も、株価 S\left( t\right)の値が分かった時点では、 C\left( S, t\right)を、上の確率微分方程式の

 C\left( S\left( t\right), t\right) に対応すると考えることで、

 C=C\left( S, t\right) は株価と時間の関数と考えることにより、次のように

(2) 偏微分方程式

 C=C\left( S, t\right) は株価と時間の関数

としても、表現することが可能になる。(最終的には、偏微分方程式としてのB=S方程式を得ることが目的。)


ブラック=ショールズ方程式を導くには、複製ポートフォリオがあるので、

一物一価の法則より

 C\left( t\right)=p\left( t\right) S\left( t\right)+q\left( t\right) B\left( t\right)       (22)

この C に関する確率微分方程式を二つ式を立て、係数比較をして(偏微分方程式として)導き出す。

(22)式のd をとり

 dC=dpS+pdS+dqB+qdB

ここで、複製ポートフォリオを作る「Sを売った分Bを買う」こと、とその逆をすることで  dpS+dqB=0 なので

 dC=p\left(aSdt+bSdw\right)+qrBdt

       =\left( apS+qrB\right)dt+bSdw       (23)

一方、(2)の偏微分方程式の

 C=p\left( S, t\right) S\left( t\right)+q\left( S, t\right) B\left( t\right)= C\left( S, t\right)

に対して伊藤の公式を使うと

 dC=\left( \dfrac{\partial C}{\partial S}aS+\dfrac{1}{2}\dfrac{\partial ^{2}C}{\partial S^{2}}b^{2}S^{2}\sigma ^{2}+\dfrac{\partial C}{\partial t}\right)dt +\dfrac{\partial C}{\partial S}bSdw         (24)

この2つの確率微分方程式(23), (24)の dt, dwの係数が一致するベキなので、

 aS\dfrac{\partial C}{\partial S}+\dfrac{1}{2}b^{2}S^{2}\sigma ^{2} \dfrac{\partial^{2}C}{\partial S^{2}}+\dfrac{\partial C}{\partial t} = paS+qrB

 bS \dfrac{\partial C}{\partial S}=pbS

pとqを消去する。

 p=\dfrac{\partial C}{\partial S}

 qB=C-pS=C-S \dfrac{\partial C}{\partial S}

後、少しでブラック=ショールズ方程式が得られるところまで来たが、

だいぶ長くなってしまったので、ここで

その1として止めることにする。

その2では、ブラック=ショールズ方程式の解法と残していた(12)式

指数関数の増加、減少の謎の種明かしを行う。

第29回 囲碁と素数とは その3

その2 から続く。素数→囲碁

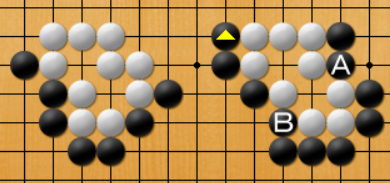
抽象的な話になり過ぎないように、これまで述べて来た囲碁の特性が具体的にゲームの進行にどう現れているかがわかるように、ある対局の進行を解説しておくことにする。通常、碁では四隅から打ちはじめて(地を囲う効率が良いので)、布石が始まる。次の図は、こうして、70手あまり進んだ盤面の、碁盤の上半分だけ示したものになる。

図7 碁盤の上半分

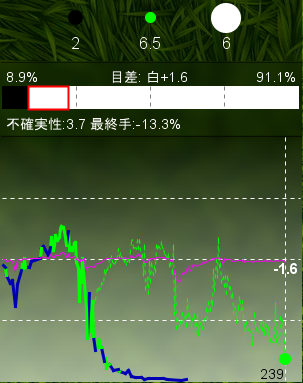
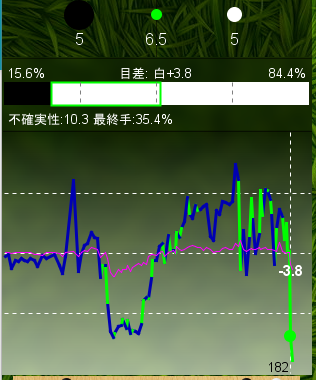
この対局、一流プロ棋士どうしの対局の囲碁AIによる勝率のグラフは次のようになっている。図8は最終盤の239手までの結果を示している。白が微差で勝利。

図8

序盤 上辺の攻防

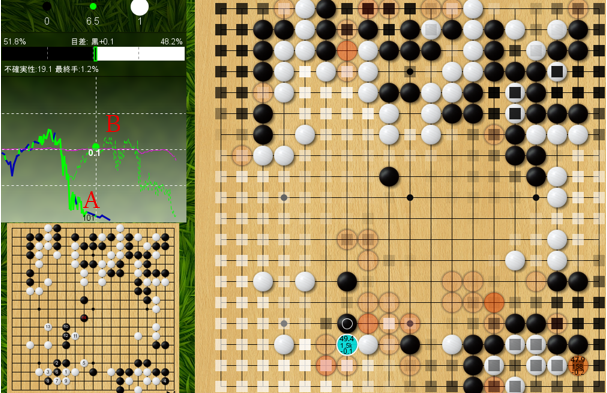
白は右上隅の黒に対していくつもの利かし(右の下側から白石をもってきて、黒石の目を脅かし、さらに、左上隅に白石3子を投入して両側から脅かす)を打ちながら執拗にしかける。黒は上辺の白を切断して攻めることはできるが(例えば、丸のついた黒石に打つ代わりに青色に光る点に打ち、白石を切り離す)、白に左側につながられ、形勢を損ねる。下図9のAの線(実戦の対局)。そこで、黒は白に上下つながらせ(図8の青色に光る点、AIの推奨手)、黒も上辺左(図7の黒丸が直前の黒の着手)で生きる方を選択する。実戦とは違う進行で対局を進める。下図のBの線へ進行していく。

全局への拡がり

図9

101手の時点まで進み、ほぼ互角の形勢(B)。右下隅の白(灰色)は、白から打てば生き、黒から打てば白死。

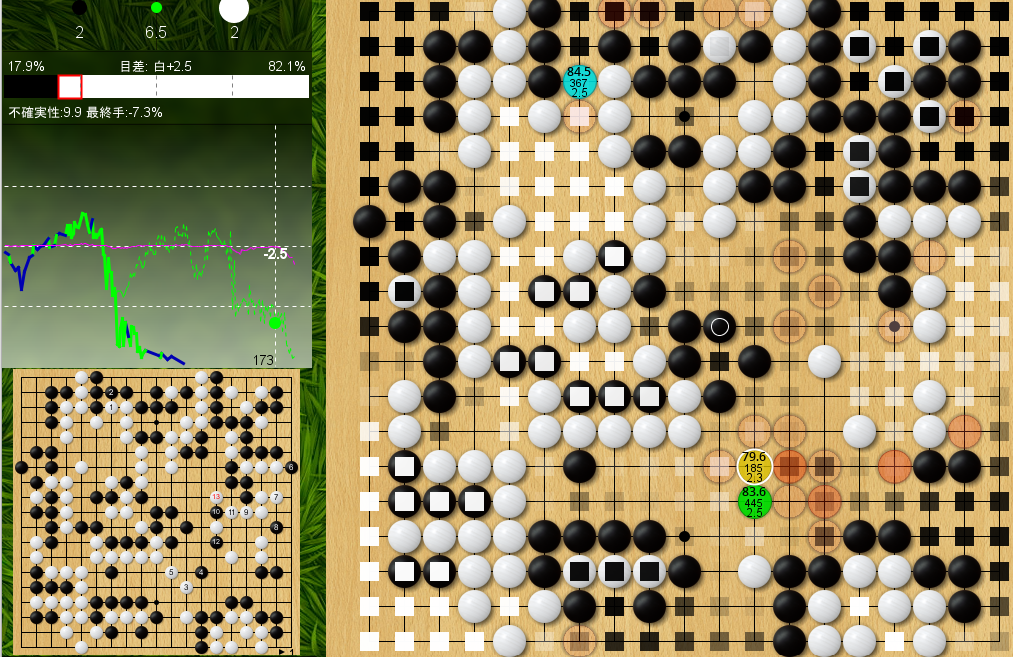
左下側の白の大模様(白の勢力圏)の中で、左下隅の黒は取られたが、下辺黒は生き、地を持つ。図10。130手まで。

終局まで

中央の黒石の攻防。中央の黒石の本体(8子)は白に取られ、左右の黒は何とかつながり、形勢は白が数目リードして(ピンク色曲線)、終盤・ヨセへ。白の勝ちは動かないまま終局へ(以下省略)。白の勝率が100%へ向かう。170手以降。

図10

しかし、最後は数目差がひらいたといっても、ピンク色の目差はよく拮抗していたことがわかる。

局地戦での戦術、大局的な戦略の分岐、明暗によりどのように勝率、目差が変化して行っていたかをAIのグラフは数値的に示す。

その激しい変化、攻防の中でも一流のプロ棋士どうしの戦いでは、半目、数目(2, 3目)の差の中での変化でしかないこと。

これが、碁の神様、究極の囲碁AIの戦いでは半目差になるハズだ、ということ。


ゼータ関数の零点の数学と囲碁AIの素数階段的な数値的なふるまいという一段深いレベルで見比べることにより、素数の方は複素平面上の臨界領域、臨界線の(ゼータ関数の)零点の数学になり、囲碁は盤上の図形的なゲームが、逆に素数階段ならぬ勝率、目差の振動、ゆらぎという、対応関係、類似性を見出すことができる。リーマン予想の解明に向けて、地道に数値的に零点の個数を増やす試み、あるいは、新しい視点の数学の突破口が開けるかもしれない。

こうした研究に対応して、囲碁の方では、囲碁AIがさらに進化するとともに、囲碁のルールが囲碁の素数階段にどう結びついているかという研究も可能になってくるのではないか。

人間はそのルールを2000年も前に考え付いているのではあるけれども。


碁の情報量

ある手番での碁盤の状況の情報量が、例えばQRコードから見積もれられる情報量に近かったとして、碁ではこれを260手ほどの組み合わせで対局の可能性がある。相手は自由に着手を選べるから。life gameのようなものとも異なり、現在の盤面からあるアルゴリズムで(例え、確率的にせよ)次の状態が決まるようなものでもない。

はじめて、AIのニューラルネットワーク, CNN (Convolutional Neural Network)の手法が開発され実用化したことで、囲碁AIのアルゴリズムも可能になった。この辺の事情については、以前に書いた(第二部(第5回))。

確率過程の全ての結果の全体であること。手順が変われば、結果も変わる。


碁は平均すると260程度の手数で終局する、長丁場のゲームになる。その進行において、大きく3つに分けると、

序盤 布石といって、四つの隅から打ち進めていくのが一般的。

中盤 全局的に碁盤の広くに石が展開されていく。(地の)大きいところから順番に打ち、また、黒白の勢力争い、接近戦から戦いになることが多い。(次図を参照)

終盤 大きな戦いが収まり、局地的なヨセと呼ばれる黒白の境界を確定させて行くための手が打たれる。数目から、2・3目の価値の手、さらに1目、半目の価値の手と打たれ(実際には、目数を計算するのは、少なくともアマチュアには難しいことではあるが)、最後に互いの地の境界線が確定したところで、終局となる。

このように、場面が分けられる。


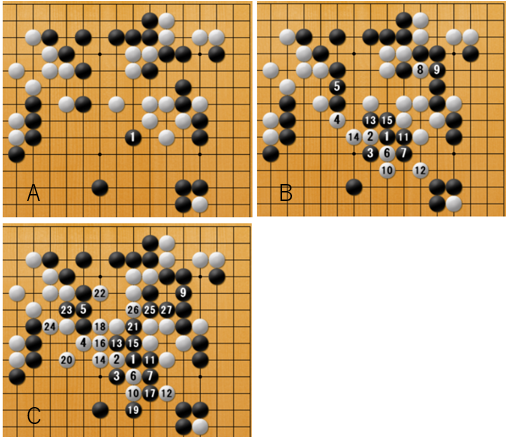
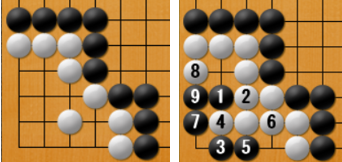
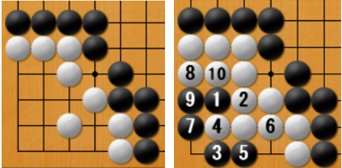
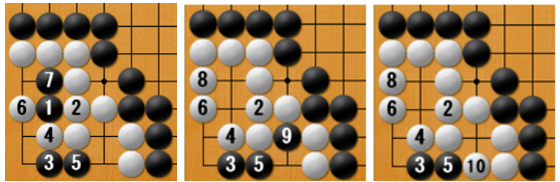
次に、中盤の進行例をあげる(部分図)。黒は白の一団に圧力をかけようと、黒1と迫る。その上の白9子は、上左右と黒石に包囲されている。この後の進行は黒1から15と強く戦っていき図11A, B (ここでは、A, B, C図で手順番号を共通)

図11

図11C 最終的に黒27まで(白8の1子トリ)となり、白は左右に分断された。下側の白6, 10の2子だけでなく、右の白5子も黒にトラレた。左側の白は、何とか左側につながりそうな形で、逃げ出した。白番なので、白22と18の間に打てば白は無事。


こうして見ると、碁の進行が、ゼータ関数 \zeta \left( s\right)において、整数のベキs乗の逆数の和の無限級数から始まり、素数のEuler無限積表示、複素数化、関数等式、特異点、 \xi \left( s\right)無限積、積と和、logで入れ替え、フーリエ変換などを経て、複素平面の長方形の臨界領域での零点の分布の話に置き換わったというリーマンの長い考察に対応付けてみると、

碁盤上の碁のルールに基づく、両対局者の一手一手の選択とその結果により生じる素数階段的なゆらぎという点で、似通ってくる。

黒白の石の運びをテリトリー最大化のための戦略、戦術、石の生死に基づく決断(一つの対局例を、ほんの一部ではあるが、前に示した)として現れたもの、そこには確率的な振動、ゆらぎがあり、素数の数学と互いに類似性があるように思える。

一方は、素数の本質という数学、もう一方は図形の運びによる戦略ゲームではあるが。


外形的に素数階段が囲碁AIの勝率、目数のグラフと似ているというのがその結果であるが、素数というものが、ゼータ関数で解析することにより臨界領域、臨界線での零点にたどりついたことと、盤上の幾何学的なルールから戦略選択まで結びつく過程に、素数の振動やリズムの秘密と共通性をもつ乱雑さ、複雑性の中の調和(目差0の世界)が現われているのではないか。

囲碁AIは強化学習による深層学習により碁のルールだけから出発してプログラム化された。現在のレベルは碁の神様にはまだまだ及ばないが、碁のルールそのものに、上に述べた碁の戦略以下の石の運びを決めるものがあり、それが、碁と素数に対するリーマンゼータ関数のアプローチで一定の似た関係を見出せるのは興味深い。


ゼータ関数  \zeta \left( s\right)の非自明な零点は、臨界線上の \mathfrak R_{s}=1/2 の上にあるだろう、というリーマン予想。

現在では、数値計算により臨界線上の100万個以上の零点が見つかっている。

歴史上これらの零点が数値的に計算されたのは、チューリングによる1953年の新しい方法を含め、現在も続けられている。

リーマン(1866年没)を起点として考えると、既にこれまでの回で紹介してきた、リーマン幾何学に基づく一般相対性理論(第19回)、ペレルマンのポアンカレ予想の証明(第20、21回)、ゲージ理論、素粒子論(第24、26回)へとつながる偉大な科学(1900年から2000年、現在)の成果があるが、それらの源流にも相当するような位置づけと考えることもできる。

一方で、AIはタンパク質の立体構造の予測と医薬品の開発への貢献でもノーベル賞を受賞した(2024年)。デミス・ハサビス、化学賞。囲碁はAlphaGo (2016年)、受賞はAlphaFold。

また、同年、物理学賞でも大本のニューラルネットワーク、機械学習の開発者ヒントン、ホップフィールドが受賞。


コウ、ダメヅマリ

最後に、碁に詳しくない方にとっては蛇足になるかもしれませんが、碁のルールから発生する、特徴的な状態、形態について二点紹介します。

コウ

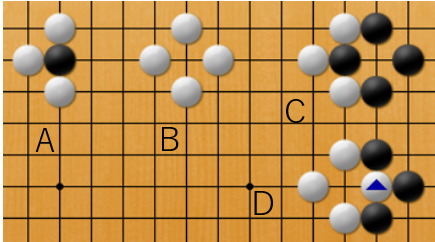
次図12でAからBと白は、黒1子を取ることができます。しかし、Cの状態になっていた時にDと白が黒1子を取った時を考えます。もし、次の手番で黒が直ぐに、逆に白の1子を取り返したとすると、永久に、取った、取り換えしたが続いてしまうことになります。そこで、碁のルールでは、このようなコウ(未来永劫の劫からコウ)が発生した時には、直ぐコウを取り返すことは禁止して、コウ立てといって、別の場所に打ってからしかコウを取り返すことを許していません。コウ立てされた側は、コウ立てに相手をしても、あるいは、コウのところをツナいでしまって(コウを取り返されないようにして)、コウを終わらせてしまっても自由です。

図12

ルール 「コウだて」してから、コウを取り返すことができる。コウの場合は、コウだてから自分が連打して得られる価値とコウを勝つか(ツグか)、負けるか(相手がコウをツグ)の価値を比べて後の進行が決まることになります。

この時の「価値」の計算について。終盤でのヨセの計算では、一手の価値を以下のように計算する。黒白、互いに交互に打つので、ある局面での一手の価値を黒が打った場合と白が打った場合のそれぞれで、その局地の黒地、白地を計算する。黒地、白地の目差が求まる。黒が打った場合の目差と白が打った場合の目差を折半する、出入り計算をする。つまり、その1/2として計算する。

コウの場合は、この考え方を応用すると、次のように計算できることになります。

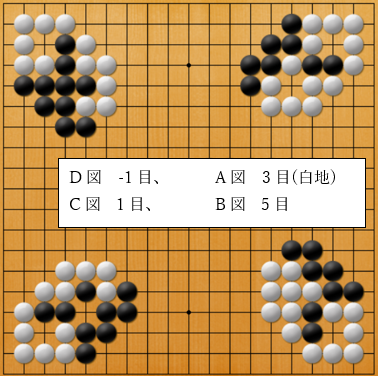
図13 A-D 4つの図に分けるところを、節約して碁盤上の90°回転の4図にまとめた。

この図13の、A図からD図は、時計回りにコウの進行状態を示したものです。図面を節約するために、碁の対称性(線対称、点対称)を利用して右に90°回転していき、碁の局面としては同値なものを示しています。対称性については少し、慣れる訓練が必要かもしれません。最初(右上)A図では、白がコウをとった状態。続いて、白がコウをツグと図B(右下)。白地が3目、5目と書いた計算はこれから説明します。図Bの白地5目は分かると思います。コウの決着がついていない図Aの計算が問題です。図Aから(黒がコウだてして白が相手をして)黒がコウを抜き返した状態が図C(左下)です。さらに、黒がコウに勝ち、黒がコウをツイだ状態が図D(左上)になります。図Dでは、白地を数えると、図Bの白地は全くなくなり、さらに黒は上げ浜として白石1子を取って(コウを取った時)いますので、白地としてはマイナス1目と数えられます。このハッキリ計算できる図Bの白地5目と図Dの白地マイナス1目、さらに、残りの二図(図A、図C)を見比べると、図A、図Cを中間状態として、4つのコウの状態が白地5目から白地マイナス1目まで遷移していることが分かり、それぞれが2目ずつの違いだと理解できます。白地5, 3, 1, -1目です。

前に説明した、折半する、出入り計算の場合は黒白それぞれが打った場合の1/2でした。コウの場合は、コウに白が勝った白地5と黒が勝った白地マイナス1目の間を2目ずつ遷移しているので、6目差を1/3する計算となります。

一般の場合に価値を1/3するのがコウの計算方法です。

もっとも、コウが終盤ではなく、序盤(コウだて、コウ材が少ないことに注意)や中盤で発生した時には、石の生死が絡む場合が多いので、その石の生死の価値として非常に大きな価値、コウ争いになることが多いです。


コウが黒地と考えられていた中で、大きな事件となる例。

図14 A-D

白3子がアタリになったが、白がトリ返して、コウ。黒3子がアタリになる。


ダメ、ダメヅマリ

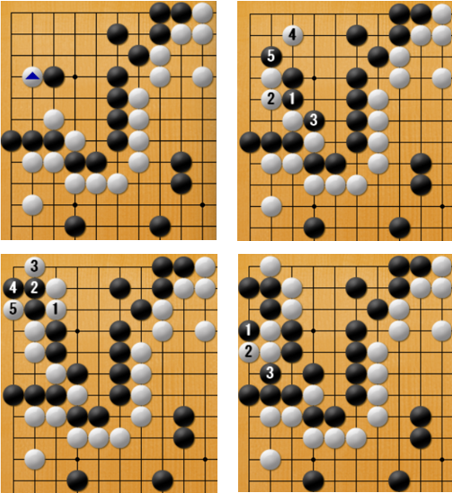
ダメヅマリで白地に見えるところが無くなってしまう例。図15。黒が1から9とする手段がある。こうなった状態では、白は手を出すことができない。セキとなる。

図15

セキ: 白からも黒からも詰められない。打てば、全部の石が取られる。セキはお互いに生きている(死んではいない)状態。セキは0目。

もし、星(4-4の地点にある目印)の石の黒石が1路右によっていれば(図16)。似たように見えても、天地の差があり、白10とアタリに出来、黒がトラレている。

図16

なお、このような空いている点(この例での星)は、白地を数える時に、白地の外側になり、黒地からも境界の外側になり、地にならない、”ダメ”と呼ばれる。つまり、ダメが一つ空いている場合には、白勝ち。

なお、黒5に対して、白6とツガずに、次図のように白6から8と白石を取ったとすると、黒9に打たれ(ホウリコミ)、白10と取った時、白の3子がアタリになっていて取り返される。これをウッテガエシという(あるいは、追い落とし)。つまり、これでは白死。

図17

このように、ダメヅマリは危険な状態にあることが多い。ダメの状況を確認することが重要。

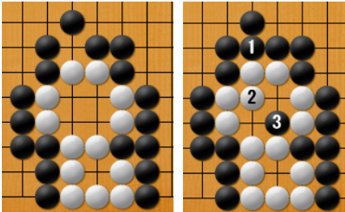
次も、ダメヅマリの問題。黒番。

図18

黒1とダメを詰めることで、白がどこに打っても、黒3と反対側を切られ、白がどちらをつないでもその反対側が取られる。白死。もし、黒1を白の中側から打つと白は生きてしまう。

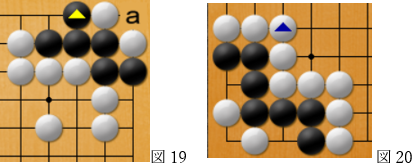
この他、押しつぶしによる生き(相手が着手禁止点aなので、打てない)図19や隅の曲がり四目の死(図20)など、囲碁を趣味とする人がよく知っている事柄が碁の基本ルールからどのようにして発生しているものなのか。というようなことを含めて、あたかも素数のゼータ関数に関する定理の証明のなかで使われる論理に対応づけられるような、関係があるならば、面白い。

この3回シリーズでは、素数と囲碁に関して、それぞれ同じような分量で説明するようにした。そのために、3回分に長くなってしまったが、この組み合わせは、なかなか興味深い対象である。

囲碁はただ単に良い手、悪い手がランダムに現れるだけの偶然に支配された乱雑性のゲームではない。ゲームのルール、図形的な規則に則り2000年の蓄積で得られてきた知的なゲームである。さらに、囲碁AIによりアルゴリズム化されたことで、いっそう数値的に我々は楽しむことができるようになった。両対局者の打ち手がPC上で数値化され表示されて、その攻防が素数階段の振動や、リズムのように再現されてくる。まるで、対局者の技量が究極的に上がれば、碁の神様の対局が素数階段のようになるかのように。

これを成り立たせている、囲碁がもっている特徴は、第一に数値的な定量性のあるゲームである。ゲームのルールは数少ない図形的なものであり、かつ、合理的なもの。人間にとって、無限にみえるような数えきれない組み合わせがあり、また、知的なもの

究極的な真の解のようなものがあり得るように思える。例えば、素数や、素数階段のようなもの。

ゲームの攻防が、難解であると同時に、ドラマチックであり、奥深さは選択手の組み合わせとともに増え続ける。また、勝敗の結果に合理性、納得感があること、が考えられる。


世の中の一見ランダムに見えることに、何かの法則、仕組みがひそんでいること。ましてや、それが全く異なる素数と碁という世界で似ている点を示しながら隠れているのであれば、非常に興味のある対象に見えてくる。素数や碁をあまり知らない方でも、隠れた共通性の真偽に興味をもって頂ければ幸いです。


第28回 囲碁と素数とは その2

前回からの続き。復習も兼ねて、ここまでの式、定理の関係を整理して示す。

素数階段

 \pi \left( x\right) \sim \dfrac{x}{\log x}

Euler積表示  \sum ^{\infty }_{n=1}\dfrac{1}{n^{s}} = \prod_{p:素数}\left( 1-\dfrac{1}{p^s}\right) ^{-1} (1.2)中村

ゼータ関数   \zeta \left( s\right) =\sum ^{\infty }_{n=1}\dfrac{1}{n^{s}} 

定理1.2松本 (i) ゼータ関数  \zeta \left( s\right) は複素全平面に有理型関数として解析接続でき、s=1を除いて正則、

(ii) s=1は  \zeta \left( s\right) の1位の極であり、そこでの留数は1である。

(iii) 関数等式  \pi ^{-s/2}\Gamma \left( \dfrac{s}{2}\right) \zeta \left( s\right) =\pi ^{-\left( 1-s\right) }\Gamma \left( \dfrac{1-s}{2}\right) \zeta \left( 1-s\right)    (1.13)

グザイ関数  \xi \left( s\right) = \dfrac{s\left( s-1\right) }{2}\Gamma \left( \dfrac{s}{2}\right) \pi ^{-s/2}\zeta \left( s\right)

グザイ関数の積表示  \xi \left( s\right) = \xi \left( 0\right) \prod _{\rho :\xi \left( \rho \right) =0}\left( 1-\dfrac{s}{\rho }\right)

Edwardsの本では、グザイ関数の積表示を使って J \left( s\right) の式が計算されている。中村では、グザイ関数の積表示の後、偏角の原理(中村p136)を使って、臨界領域の零点の個数が、 \xi \left( s\right)の零点の個数と \zeta \left( s\right)の非自明な零点の個数とで等しいことを示して、 \zeta \left( s\right)の積表示に置き換えて計算している。


li x=\int ^{x}_{0}\dfrac{dt}{\log t} (1.8)松本 として(Gauss)

素数定理 定理3.1松本  x \rightarrow \inftyのとき

            \pi \left( x\right) = li x + O\left( x\exp \left( -c_{1}\sqrt{\log x}\right) \right)

グザイ関数  \xi \left( s\right) 積表示から、あるいは、定理5.1松本

 J \left( x\right)                       \leftrightarrow                        \psi \left( x\right)


この最後の  \leftrightarrow の両側については、 J \left( x\right) を用いる左側については、既にEdwardsと中村による説明を示し、最終的に素数公式が得られることを示した。

リーマンの J \left( x\right)  に関する式が、今日では忘れられてしまったか(?)の理由は2つある、とEdwardsの本では3.6 リーマンの主要公式、p64で述べている。(以下そのまま引用する)

第1にそれはフォン・マンゴルトの  \psi \left( x\right)に関する公式と実質的に同じ情報を含んでいても、その公式は一般化するにも証明するにも困難であるという意味で自然さに欠けていた。第2にリーマンが最初にその式を発表したときの理由付けを、数論的関数 \pi \left( x\right) と経験的に導出された近似 Li \left( x\right) との解析的明示公式を示すためとしていた。そこでは、素数定理 \pi \left( x\right) \sim Li \left( x\right)

のチェビシェフによる観察に基づいた不十分な展開を根拠としていた。この目的であれば   \psi \left( x\right) \sim x のほうがより自然な定理である。


とはいえ、リーマンがこれらの証明よりも30年先駆けて、はじめて論文として提示した式であることに変わりはなく、その先見性にいささかの変わりはない。

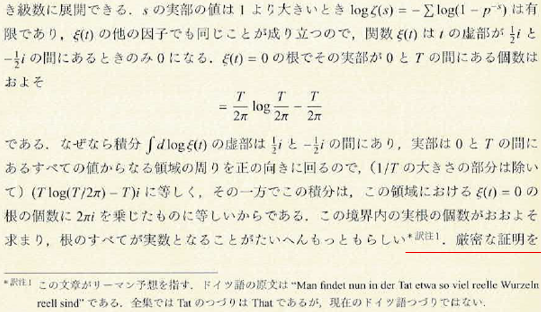
前に引用したリーマンのドイツ語論文On the number of prime numbers below a given sizeの和訳において(その1 の中)、その前のページに相当する部分が以下

この訳注された部分が、リーマン予想として提起された \zeta \left( s\right) の

零点の分布に関する記述になる。

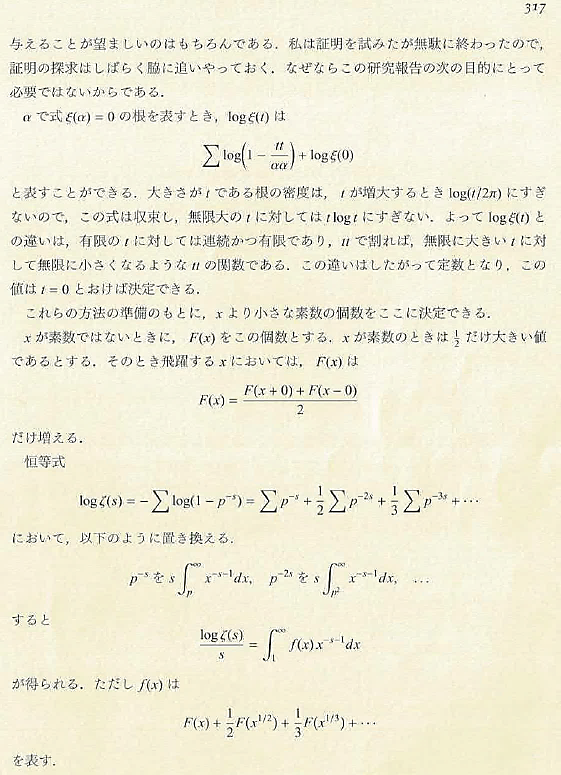
上に引用した最終行の「厳密な証明を」が前掲の引用部分(前回、第27回 その1)の最初の部分「与えることが望ましい~」に続いている。


続いて、 \leftrightarrow の右側の道筋について、この後示していく。


松本では、5章 明示公式と零点の個数

明示公式(定理5.1)を5章の最初で示し、 J \left( x\right) の代わりにしている。

前章(4章)で予告した定理4.3の証明の道具ともなる \zeta \left( s\right) の零点を \psi \left( x\right) と直接結びつける明示公式(定理5.1)、および、 \zeta \left( s\right) の零点の個数を数え上げる関数 N \left( T\right) についてのRiemannとvon Mangoldtの公式(定理5.2)を証明する

定理5.1 十分大きい正の数Tとxに対し、 

 \psi \left( x\right) = x - \Sigma _{\left| \gamma \right| \leq T}\dfrac{x^{\rho}}{\rho}+O( xT^{-1}\left( \log xT\right) ^{2}+O\left( \log x\right)     (5.1)

 T\rightarrow \inftyとした場合に

 \psi ^{\ast } \left( x\right) = x - \Sigma _{\rho }\dfrac{x^{\rho}}{\rho} -\dfrac{1}{2}\log \left( 1-x^{-2}\right) -\log 2\pi     (5.2)

von Mangoldtの明示公式という。

Riemannの論文(1859年)の末尾で、(5.2)と類似した

前出の(5.15)に相当するものを述べている。

最終的に求めたい素数階段の \pi \left( x\right) の式を求めるには、メビウスの反転公式と呼ばれる補題5.1が必要である。中村の付録1にはメビウス変換の説明もあるが、詳細は

脚注 証明は松本の補題5.1 を参照となっている。

このようにして、Riemannの論文の最終目標となっている式、Riemannの素数公式

 \pi \left( x\right) = li x - \Sigma _{\rho}li \left( x^{\rho}\right) - \dfrac{1}{2}li \left( x^{\dfrac{1}{2}}\right) +\dfrac{1}{2}\Sigma _{\rho} li \left( x^{\rho/2}\right) -\dfrac{1}{3}li \left( x^{\dfrac{1}{3}}\right)     (5.9)

が得られる。

なお、ここでの式番号(5.xx)が前回、その1の最後での(5.xx)の式番号とまぎらわしいが、前回のものは中村からの式番号で、今回は松本からの式番号になっている。混同にご注意下さい。

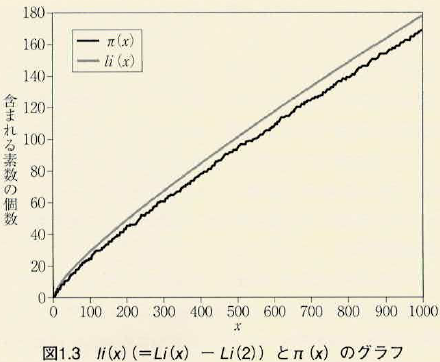
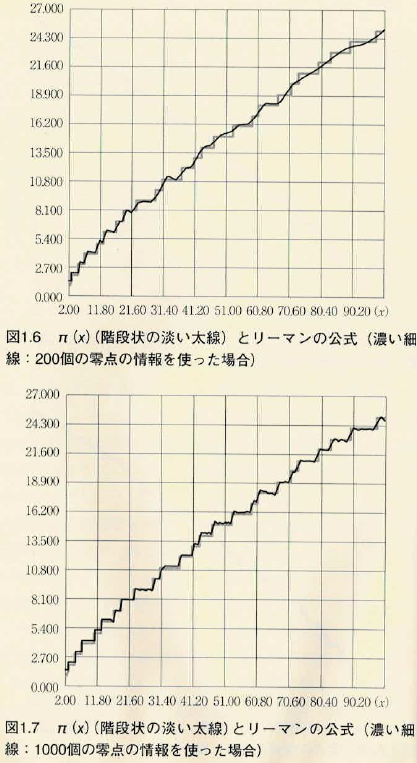
li \left( x\right)と \pi \left( x\right) のグラフ図1.3、および、

図1.4から図1.7に \pi \left( x\right) とリーマンの上式(5.9)の比較図を示す。ただし、 \zeta \left( s\right) の零点 \rhoの個数、 \Sigma _{\rho} の情報を取り入れる数を0、20個、200個、1000個と変えたグラフになる。

これらの中村の本の図から、一部を取って次に示す。

リーマンの上式(5.9)が、非常によい精度であることがわかる。


このことからも、リーマン予想として提起された \zeta \left( s\right) の零点 \rhoの振る舞いが重要であることがわかる。ゼータ関数 \zeta \left( s\right) の非自明な零点は、臨界線上の \mathfrak R_{s}=1/2の上にあるだろう、というRiemann予想。

これにより、最初の目的であった、全ての素数を表わす式がリーマンのゼータ関数 \zeta \left( s\right) により、手元に近づいて来た。次には \zeta \left( s\right) の零点とその個数に関する解明が残されている、ことになる。一見、不規則にみえる素数の並びが、ある(確率的)分布に基づく振動、リズムでの規則性を隠しもっているのではないか。

リーマンはゼータ関数 \zeta \left( s\right) の非自明な零点は臨界線、 \mathfrak R_{s}=1/2の上にあるだろう、と予想した。その話、ゼータ関数 \zeta \left( s\right) のリーマン以降の研究、数値的な計算手法、あるいは、解析接続の数学に基づく話に進む前に、いったん囲碁の話に寄り道したい。

囲碁の話

囲碁の話に寄り道したのは、リーマンの話で複素平面上の矩形の臨界領域があり、 \mathfrak R_{s}=1/2の臨界線があり、そのゼータ関数の零点から、碁盤(19路x19路の盤)上の囲碁と関係をこじつけるというストーリーにもっていこうというわけではない。


ここまで、素数の話、リーマンのゼータ関数の話をしてきた。素数、あるいは、数学に関心のない方にとっては、 \zeta, \Gamma, \xi, \psi, \Lambda, \mu などのギリシャ文字のついた関数に関する数式だらけの話でしかなかった、かもしれない。ここから話を、さらに囲碁に転じるとなると、さらに碁とは何かという別の趣味の分野に入っていくことになる。

しかし、興味をなくしてしまう前に、両者を一段深く下に降りてみて、素数階段で見られた一見ランダムな配列、分布を注意深くみてみることから視点を変えてみよう。

はじめに、碁というゲームについて少し道案内をさせて頂く。碁についても、ましてや、素数の両方を知っている、興味があるという方は、世の中でごくごく一握りの少数派であるから。


前に少しだけ紹介した碁のルールを図示しておきたい。ゲームのルールとしては、交互に碁盤上に自由に黒と白の石を置いてよいが、ただ一つ図2Aから図Bのように、どちらかの石の周りの4点(呼吸点とも呼ぶ)が囲まれると、その石、この場合黒石が盤上から除かれ、相手のものになる(取られる)というルールである。図2Aの黒石は白からアタリされた状態という。これが石の生死。囲まれれば、石の数がいくつでも死となる。図2C, D, E。では、常に石は取られる可能性があるかと言えば、そうではない。逆に、白石から見て、図Bの状態の(中央の)目と呼ぶものが、二つ存在するならば(図F)、この周りを黒石がいくら取り囲んでも、黒が白石を取り上げることはできない。同時に2手は打てないからである。この白石の状況を目が二つ、2眼があると言い生きている状態、絶対に死なない。その他に石の連続がある。図Cの黒石は連続。図Hの3つの黒石も連続、つながっている。しかし、図Gの上の二つの白石は、左の黒石により切られて(切断されて)いるので、左下の白石とは連続していない。切れていると言う。切れている石のグループは、それぞれが別個に、石の生死を問題にされる。基本ルールはこれだけである。

図2 碁の基本ルール

少し煩雑になるが、石の連続、切断とも関係して補足すると、図3

図3 石の生死、2眼

図3の右側の白石は、黒に囲まれ生きていない。左側の白石は、黒石に囲まれても2眼があり、生きている。右側の白石はどう違うかというと、黒石に囲まれ、アタリされている状況になっている。白番でアタリを白がつないだとしても、上の1眼しかないので白死。黒番であれば右図の白石の下側の3子はトラれ、上側の白6子と連続すらしていない状態である。左図の白石は斜めではなく、縦横に白石どうしつながっているので、切断されない。

もし、右側の図でAかBのどちらかが、黒ではなく白石に代わっていれば、白生き。


囲碁、2000年以上の歴史の中で、この単純、明解なルールが生まれたことでこのゲームは続いてきた。テリトリーを最大化し、図形的な効率を高くするという囲碁の大戦略がこれらの基本ルールとうまく結びつくことによって囲碁は洗練されてきた。以上の他の補足的な囲碁のルールは第11回を参照。


さて、素数については、リーマンの先駆的な成果によりゼータ関数に基づく素数階段の話が出来上がった。それと、見方によっては似た部分があるとも考えられる、囲碁AIが発達したことによる囲碁の定量化について考えたい。

図4 素数と囲碁をリーマンのゼータ関数から考える

囲碁AIが発達したおかげで、元々数値的なゲームである囲碁を人間も数値化して定量的にみる(観戦する、考える、評価する)ことが可能になった。実際の囲碁の対局でお見せするのがよいだろう。

はじめに、囲碁AI、ここではKatagoという日本のAIの画面で見方をご紹介します。

図5 プロの実戦の対局例

横軸に手数の進行。縦軸は勝率で、黒から見た勝率が1-0の間で青線、緑線でプロットされている。囲碁は勝敗を争うゲームなので、黒から見た勝率が1-0、逆に白から見た勝率が0-1の間で表示され、0.5が下から2本目の横の破線、一番下が黒の勝率0(白の勝率100%)になる。上に表示されている勝率%バーと連動している。なお、勝率バーの上の6.5という数字は後で説明するコミ6目半。その左右の数字はあげ浜と呼ぶ黒、白の取った石の数を示す。その上の黒が大きくなっているのは、黒番という表示。

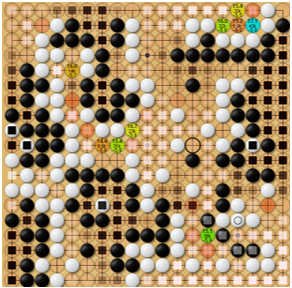
実戦の盤面の状態(182手目)は下図。なお、黒地、あるいは、白地になりそうな場所が碁盤上に黒白の四角で示されている。確実な地から、確実性の下がる地点まで色の濃さと大きさ(面積)で、確率表示されている。

経過で見ると、青線、緑線のプロットでわかる。前半5分5分の進行から、黒が勝率を落とし、その後中盤から黒が盛り返し、黒有利の展開であったが、黒は最後に悪い手を打ち(白が良い手を打ち)勝率が急落して白の逆転となった。ここで重要なことは、ピンク色で表示されている目差のグラフである。数字で示されている-3.8が黒が負けにした最後の目差。白から見て3目半(0.8)勝ち。コミ6目半で、先着(黒)の有利が6目半のハンデ―としてついているのに対して、3.8目差である(盤面では黒の3目勝ち、コミ6目半を引いて、白の3目半(3.8)勝ち)。ピンク色プロットは最初からほとんど0目近辺でしか目差が振れていないことが分かる。プロ同士の対局では通常、このような僅差での対局が普通である。もっとも、勝率のグラフで見れば、最後は半目差でも勝敗がつくので、最後には1, 0の両極に振れることにはなる。(半目負けでも負けは負けなので、形勢の悪い方は、紛れを求めて、逆転をねらう勝負手を打ち、石がトラれ、大差がつくという様なことはある。)

図6 182手での局面図

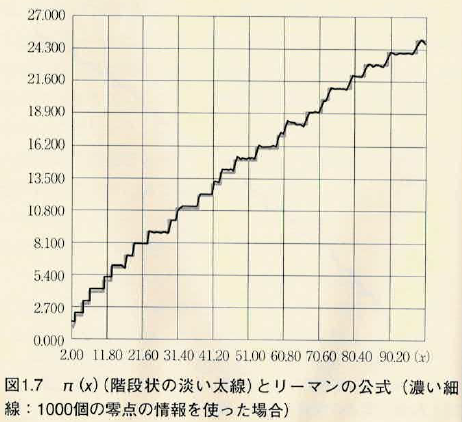
図1.7(再掲)

前に見た、素数階段のグラフとの対応、類似性というのは、この勝率、あるいは、目差のグラフのゆらぎ、振れである。勝負につきものの、最後の1か0への振れは別にして。

素数階段 \pi \left( s\right) のグラフを再掲する。図1.7(再掲)。


素数階段 \pi \left( s\right) や、リーマンの素数公式の図と囲碁AIの勝率(緑色)と目差(ピンク)のグラフを比べると、素数階段のゆれるリズムとよく似た揺らぎが囲碁AIの勝率グラフに現れているように見える。もちろん、囲碁は勝ち負けを争うゲームなので、最終的な勝敗は黒か白のどちらかに1/0で向かう(平均的に260手を過ぎた頃)。それに対して、右側の素数階段は右上がり一方の単調増加のグラフになる。

また、素数は無限にあるが、囲碁の一局は長くとも300数十手で終局する。しかし、対局で出現可能な碁の可能な組み合わせを考えると、少なくとも人間の処理能力からすれば、ほぼ無限に近い組み合わせの数、可能性がある。


また、囲碁は対戦する黒白の実力差が目差に如実に表れるので、素数階段のゆれるリズムとの比較をするためには、実力差がない一流プロ棋士どうしの対戦(この場合は、最小差の半目勝負は珍しくない)、さらには、碁の神様に近いような、発展した囲碁AIの究極のゲームを考えた方がそれに近づく。


ここで、囲碁AIによって実現された碁の神様に近い二人(AI)が白黒で対戦する様子を見てみよう。この神様どうしが碁を打つとほとんど形勢に優劣がつかない目差0目の近辺の状態が続く。0目差というのは先着の黒が、後手の白に対して負うハンディキャップの6目半、6.5目に比べて非常に小さな値である。しかし、0目差というこう着状態ではあるが局面はどんどん複雑になっていく。通常の終局までの手数の大体260手ほどまで進み、0目差、半目差(0.5目)。これが碁の神様の対局で、そこに見えてくる局面の複雑さとともに現れる振動やリズムが素数のもつ究極の乱雑さの振動やリズムと同じように聴こえてくる。

素数でいえばゼータ関数で解明しようとする、零点の振る舞い、リーマン予想の証明のような究極の目標。

碁の神様でない人間、例えば、プロの囲碁棋士が打った場合も、こうはいかない。形勢の優劣が数目差で現われ、現在の囲碁AIはそれをグラフでリアルタイムに表示する。プロの囲碁棋士といえども計算能力は囲碁AIにはるかに及ばないので、しかたがない。プロ棋士でない人間が打つと相手が人間、プロ、AIどれであっても、もっと悲惨なほど形勢の優劣が数目差どころか10目以上と開いていく。半目差という均衡状態からランダムに大きくはずれて対局が進行する。これは、打つ手が悪かったということであり、相手のあるゲームであるから、しかたがないことではあるが、本質的な「囲碁と素数」の話からは外れるので、除外する。

いずれにしても、囲碁というゲームの数値的な定量性が、数あるゲームの中では際立っている。

「囲碁と素数」の話に戻り、碁の神様の対局でもAIのグラフに見える究極の振動やリズムが素数階段として現れ、リーマンがゼータ関数を用いて大分明らかにしてきた素数のもつ究極の乱雑さの振動やリズムに近いものを表わしているのではないか、というのが私の直観、および、主張である。

素数に対して、リーマンのゼータ関数が果たした役割に相当するものは、囲碁でいえば、幾何学的で数の少ない囲碁のルールであり、その上に先人たちが築いてきた技術である。しかし、その幾何学的なルールの本質は未だ、解明されてはいない。囲碁のもつ数値的な定量性も本質的な役割をした。また、それをプログラム化することに成功したAI技術によって、人間も視覚的にゲームの勝率を定量化して見ることが可能になった。

もう少し、実際の囲碁のゲームに即した話を続けたいと思う、その3に続く。

第27回 囲碁と素数とは その1

今回は素数に関して、リーマンのゼータ関数、リーマン予想について書いてみたい。

そこで、本ブログのタイトルである「囲碁と素数」につながる話にできれば、というのが目論見である。

数学的な骨組みについては、「リーマンのゼータ関数」松本耕二、朝倉書店 2005年 によることにし、わかりやすい解説については、「リーマン予想とはなにか」中村亨、ブルーバックス 2015年 によっている。

数学的な内容については、既に多くの世の中の記述がある話なので、リーマンのゼータ関数に隠された素数の配列の振動やリズムの謎を、「囲碁と素数」の関係に見立てられるかを隠れた目標にして行きたい。方やゲーム、ただし、目数という定量的な値を扱えるゲームであり、黒白という二人の対戦で、19路x19路の盤上のテリトリーを争う陣取りゲーム(お互いに、囲った陣地の大きさ、目数の差で勝敗を決める)。そのルールが数少ない、単純明解な図形的なものであることに特徴がある。囲碁のルールは第11回を参照。通常、260手前後を交互に打ち(黒石、白石を盤上に置き)、出来上がる図形(黒石、白石の配置)からテリトリー(地)が数えられる。これは完全に幾何学的(トポロジー、石の連続、切断)なものであるが、手順の進行にともない、石の生死(互いの陣地の変更、入れ替わり)という数少ないルールから生じる、地の変更履歴が発生する。詳しくは、後述。

片や、素数に関するリーマン予想は150年以上(正確には1859年から)現在まで解かれていない、数学上の難問である。

 それでは、リーマン予想から始める。簡単化して言えば、全ての素数を表わす式は可能かという数学上の試みである。

「ある数x未満の素数の個数を表わす関数」を \pi \left( x\right)と書く。 \pi \left( x\right)を図示すると、x未満の素数の個数を表わす、階段のようなグラフになるので、素数階段とよぶことにする。

このグラフは、後から図1.3以下として示す。(次回、第28回)

最初に、式、定理の関係について、長い話を短くするために、前出、松本の1章、2章から始める。

1章 EulerとRiemann

リーマンのゼータ関数は無限級数  \zeta \left( s\right) =\sum ^{\infty }_{n=1}\dfrac{1}{n^{s}}    (1.1) 

で定義される。リーマンは複素変数sの関数として考えている。これは、素数とは関係ない定義だが、

Euler積が成り立つために、ゼータ関数  \zeta \left( s\right) は次の定理のように素数との間の関係がある。

定理1.1

変数を実数σに限定している限り、ゼータ関数の値はσ=1で無限大となってしまい、それより左側には進むことができない。しかし、sを複素変数とみると眼前には複素平面が広がり、σ=1での障壁は容易に回避できるものとなる。リーマンは1859年の論文で次の定理を証明した。

定理1.2 ゼータ関数は複素全平面に有理型関数として解析接続でき、s=1を除いて正則、

s=1は  \zeta \left( s\right) の1位の極であり、そこでの留数は1である。

関数等式とよばれる  \pi ^{-s/2}\Gamma \left( \dfrac{s}{2}\right) \zeta \left( s\right) =\pi ^{-\left( 1-s\right) }\Gamma \left( \dfrac{1-s}{2}\right) \zeta \left( 1-s\right)    (1.13)

が成り立ち、 \Gamma \left( s\right)はガンマ関数で  \Gamma \left( s\right) =\int ^{\infty }_{0}e^{-t}t^{s-1}dt

 \Gamma \left( s+1\right) = s \Gamma \left( s\right)    (1.15)

定理1.2の証明は2章で。

なお、式番号などは引用している複数文献での番号をそのまま残し、対応させ易いようにした。統一性のない点では、ご容赦願いたい。


2章 関数等式と整数点での値

 \zeta \left( s\right) が解析接続可能であることとその関数等式(定理1.2)を証明する。Riemannは証明、ここでは、複素積分による証明は省略する。関数等式

 \pi ^{-s/2}\Gamma \left( \dfrac{s}{2}\right) \zeta \left( s\right) =\pi ^{-\left( 1-s\right) }\Gamma \left( \dfrac{1-s}{2}\right) \zeta \left( 1-s\right)から、 \zeta \left( s\right) が直線  \mathfrak R_{s}=1/2 を対称軸とする美しい対称性をもっていることがわかる。


3章 素数定理

 \zeta \left( s\right)の非零領域に関する結果(定理3.2)および \zeta \left( s\right)の対数微分の大きさに関する結果(定理3.4)を仮定して、それらから素数定理(定理3.1)を導く道筋を紹介する。

定理1.2から直ちにわかることとして、

 \zeta \left( s\right) = \pi ^{s-1/2}\dfrac{\Gamma \left( \left( 1-s\right) /2\right) }{\Gamma \left( s/2\right) } \zeta \left( 1-s\right)

の形に書く。ガンマ関数の性質により上式、右辺のガンマ関数の商の部分は s=0, -2, -4, -6, ....に1位の零点をもつ、一方、 \zeta \left( 1-s\right)は \mathfrak R_{s} < 0で正則で非零だから、 s=0, -2, -4, -6, ....の1位の零点でなければならない。これらを自明な零点という。こうして、 \mathfrak R_{s} > 1と \mathfrak R_{s} < 0における \zeta \left( s\right)の零点の位置はわかった。したがって、後には、帯状の領域 \mathfrak R_{s} \leq 0\leq 1だけが残された。この領域を \zeta \left( s\right)の臨界領域という。

 \zeta \left( 1+it\right) \neq 0が任意の実数tに対して成り立つ。非零領域が \mathfrak R_{s} > 1まで広がる。de la Vallée Poussinはさらに改良して定理3.2を得た。

定理3.2 ある定数 c_{2} >0で、領域{ s= \sigma +it| \sigma \geq 1-c_{2}\left( \log \left( \left| t\right| +2\right) \right) ^{-1} }

において \zeta \left( s\right) \neq 0となるようなものが存在する。

定理3.2のような  \zeta \left( s\right)の性質に関する結果がそもそもなぜ、定理3.1のような素数分布に関する結果と結びつくかを考えてみると、その根本にあるのは当然のことながらEuler積分表示(1.12)である。そこでまずはEuler積分 \prod_{p:素数}\left( 1-\dfrac{1}{p^s}\right) ^{-1}の対数を考えると

 \log \zeta \left( s\right) =-\sum _{p}\log \left( 1-p^{-s}\right) = \sum _{p}\sum ^{\infty }_{k=1}\dfrac{1}{kp^{ks}}

項別に微分すれば

 \dfrac{\zeta' \left( s\right)}{\zeta \left( s\right) } = - \sum _{p}\sum ^{\infty }_{k=1}\dfrac{ \log p}{p^{ks}}

自然数nに対して

         n=p^{k}となっているときには \Lambda \left( n\right) =\log p そうでないnに対しては = 0

として関数 \Lambda \left( n\right) を定義して

 -\dfrac{\zeta '}{\zeta }\left( s\right) =  \sum ^{\infty }_{n=1}\dfrac{\Lambda \left( n\right) }{n^{s}}

と書ける。


4章 非零領域

前章で仮定した2つの結果を証明する。準備として関数 \xi \left( s\right) を

 \xi \left( s\right) =\dfrac{1}{2}s\left( s-1\right) \pi ^{s/2}\Gamma \left( \dfrac{s}{2}\right) \zeta \left( s\right)

と定義、関数等式より

 \xi \left( 1-s\right) = \xi \left( s\right)

Hadamardの分解定理により、次の形の無限積表示ができる。

 \xi \left( s\right) =e^{a+bs}\prod _{\rho }\left( 1-\dfrac{S}{\rho }\right) e^{s}/\rho

積は \xi \left( s\right)のすべての零点にわたる積である。

定理4.1   \xi \left( s\right)は位数1の整関数である。


定理3.2を証明

    メビウスの関数 \mu \left( n\right),  \zeta \left( s\right) ^{-1}

定理3.4の証明

以上で当面の目標はすべて示され、素数定理3.1の証明が完成。素数定理3.1は次回の最初に示す。

松本のこの辺りから、リーマンの原論文(1859年)、中村の説明とさらに松本の数学書的説明との間の関係を整理しながら進めていく必要がある。その際に重要なのは、リーマンの原論文の特に後半の部分は、証明が示されていないので、リーマン以後30年ほどの間の学者の研究による証明を待たなければならなかった。その際に必ずしもリーマンの原論文での関数記法ではない別のものが、より便利に使われていたりする。また、中村ではリーマンの原論文での流れに忠実に、わかり易い解説をしているが、証明ではない説明であったり、付録として後にまわされている部分も多い。

そこで、松本にも引用されているEdwards[20] 1974年の別の数学の解説書、その翻訳

「ゼータ関数とリーマン予想」Harold M. Edwards、講談社 2012年

が、これらの間の関係の整理に役立つので、それも交えて説明していきたい。

Edwardsの本では、第1章のリーマン論文 リーマンの原論文に沿っての説明で、

 \xi \left( s\right) の無限積が、第2章の \xi の積公式 として、アダマール1893年の論文での証明として説明されている。

グザイ関数  \xi \left( s\right) については次回の最初を参照。

第3章リーマンの主要公式 において、 \xi \left( s\right),  J \left( x\right), \psi \left( x\right)の間の関係が示されている。

 J \left( x\right)の式もリーマンの原論文では証明が示されていない。が、しかし。リーマンはゼータ関数のオイラー積から、ゼータ関数と関数 J \left( x\right)を結ぶ式を与えた。以下に、引用しているのはEdwardsの本の付録に載せられたリーマンの原論文(1859年)の、この議論に関する部分である。 J \left( x\right)の代わりに f \left( x\right)と記されている(引用の下から4行目)

 \dfrac{\log \zeta \left( s\right) }{s}=\int ^{\infty }_{0}f\left( x\right) x^{-s-1}dx

が J \left( x\right) と置き換えたEdwardsの本の式(1.11.4)。ただし、(Re   s>1)。


付録 与えられた数より小さな素数の個数について

On the number of prime numbers below a given size


Ueber die Anzahl der Primzahlen unter einer gegebenen Grösse

Bernhard Riemann, 1859年

(翻訳、一部)

この式(Edwardsの本の式(1.11.4))から中村は第5章で

 J \left( x\right)の式を計算して素数公式を示している。その手順は、前出の

Edwardsの本の式(1.11.4)、あるいは上の引用部の下から4行目の、 \log \zeta \left( s\right) を J \left( x\right)の積分で表した式から、フーリエ変換の手法を用いて、

 \dfrac{\log \zeta \left( s\right) }{s}のsに関する積分を用いて J \left( x\right)を表わす、逆の方程式のような式に置き直す。このフーリエ変換の手法は、中村の本では付録2で説明されている。

その  \begin{aligned}.\\ J\left( x\right) =- \dfrac{1}{2\pi i}\dfrac{1}{\log x} \int ^{a+\infty i}_{a-\infty i}\dfrac{{d}}{ds}\left( \dfrac{\log \zeta \left( s\right) }{s}\right) x^{s}ds \\ .\end{aligned}    (5.1)式に

 \zeta \left( s\right)の積表示  \zeta \left( s\right) = \dfrac{\pi ^{s/2}}{\Gamma \left( \dfrac{s}{2}\right) s\left( s-1\right) }\left\{ \prod _{\rho : \zeta \left( s\right)の非自明な零点 \\} \qquad \left( 1-\dfrac{s}{\rho }\right) \right\}     (5.2)

を代入して計算します。なお、 \zeta \left( s\right)の積表示については前に述べたように、証明という意味では、 \xi \left( s\right)もからんで、いろいろ問題がありますが、中村の本では付録1.1で説明があります。

(5.2)式の \Gamma \left( \dfrac{s}{2}\right) 関数のところを少し変形した、(5.2)’式を用いて、全体のlogをとり、logをとった積が、logの和になることから、

 \log \zeta \left( s\right) = \dfrac{s}{2}\log \pi -\log 2-\log \Gamma \left( \dfrac{s}{2}+1\right) -\log \left( s-1\right) +\sum \log \left( 1-\dfrac{s}{\rho}\right)    (5.13)

となります。

後は、これをsで割ったものを(5.1)式に代入して、 J\left( x\right)の式が得られる。(5.13)の右辺各項に対応して、

 J\left( x\right) = L_{i}\left( x\right) -\left( \sum _{\rho : \zeta \left( s\right)の非自明な零点}\qquad L_{i}\left( x^{\rho}\right) \right) +\int ^{\infty }_{x}\dfrac{dt}{t\left( t^{2}-1\right) \log t} - \log 2

                                                                  (x>1)      (5.15)

(5.15)が得られる。この式をメビウス変換すれば、素数を表わす関数 \pi \left( x\right)の式が得られます。

ただし、 l_{i}\left( x\right) =L_{i}\left( x\right) -L_{i}\left( 2\right)で(中村のページ25, 26)、中村の対数積分についての説明(ページ143)を参照。


一応の目的が見えましたので、その1はここまでとします。その2、その3に続く。